
Česko investiční tygr. A nebo ne?
Tematické analýzy
2. 10. 2026
České firmy investují téměř 28 % své hrubé přidané hodnoty. Za rok 2024 třetí nejvyšší podíl v EU. Za rok 2025 druhý. Německo i Polsko jsou za námi.
Tak proč kolem sebe nevidíme víc nových technologií, provozů a rychlejší růst?
Protože hrubé investice firem nejsou čistý přírůstek kapitálu.
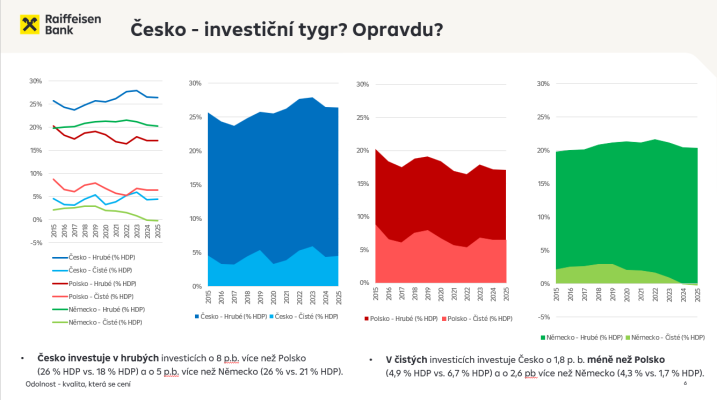
Česko má silnou průmyslovou základnu. A velký kapitálový „vozový park“ potřebuje průběžnou obnovu. Stroje, budovy i technologie se opotřebovávají a zastarávají.
Z celkových hrubých investic tak po odečtení odpisů zbývá:
V Česku méně než pětina. Více než 4/5 odpovídají spotřebě stávajícího kapitálu.
V Polsku přibližně 37 %. Menší investiční koláč, ale větší díl čistého přírůstku. I proto může být investiční proměna Polska viditelnější.
V Německu už nezbývá nic. Podle údajů Eurostatu čisté investice firem v letech 2024 a 2025 záporné: hrubé investice nestačily ani vyrovnat opotřebení kapitálu. Německo začíná přicházet o kapitál - možná nejen o ten zbytný a neproduktivní.
Varování nabízí Japonsko v podobě tzv. ztracené dekády. V 90. letech se bolestivě vyrovnávalo s nadměrnými investicemi z předchozích let. Přebytek kapitálu s nízkou návratností brzdil další investice i růst.
Co z toho plyne pro Česko?
Nemusíme opustit průmysl. Potřebujeme ale přestat automaticky obnovovat všechno, co jsme kdysi vybudovali.
→ Udržovat a modernizovat kapitál, který vytváří hodnotu. → Utlumit či zavřít kapacity, které už ekonomický smysl nemají. → Uvolnit peníze i lidi pro nové technologie a produktivnější využití.
Z našeho velkého investičního koláče pak může na budoucnost zbývat výrazně víc. Potenciálně i více než v Polsku.
Investičního tygra nepoznáme podle toho, kolik utratí. Ale podle toho, co mu investice přinesou.
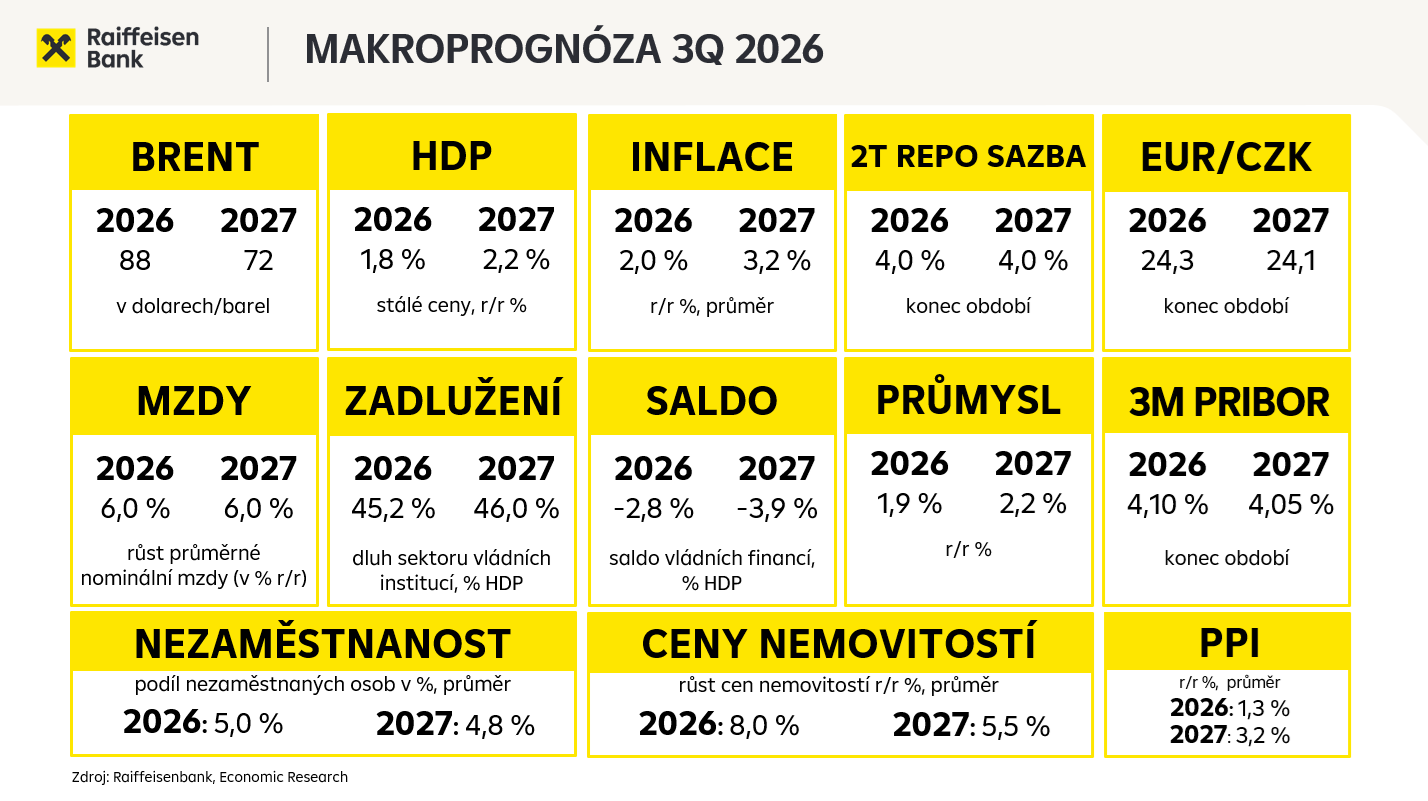
Aktualizovaná makroprognóza Raiffeisenbank
Jak již pravidelně, jednou za čtvrtletí, jsme s kolegy z Ekonomického výzkumu Raiffeisenbank pro vás připravili poutavou a zajímavou prezentaci aktuálních ekonomických vyhlídek. A bylo co prezentovat! Od odolných základů české ekonomiky, po paradox hrubých investic v Česku až po rostoucí náklady na dluh.
Z rubriky "Doporučuji"
Tentokrát to nebude horká novinka knižního trhu, ale studie, která se bez emocí a na základě faktů zabývá velmi aktuálně žhavou otázkou: "Lze vyrůst z dluhu? Bez inflace a bez finanční represe?
 Helena HorskáHlavní ekonomka[email protected]