Makroekonomická prognóza 3Q 2026
Makroekonomické prognózy
30. 9. 2026
Přetrvávající geopolitické napětí na Blízkém východě a blokáda Hormuzského průlivu udržují globální ceny energií i inflační rizika výrazně zvýšená. Česká ekonomika prokazuje odolnost a po letošním růstu těsně pod 2 % v příštím roce zrychlí, nicméně centrální bankéři v ČR, eurozóně i USA budou muset z obav z pokračujícího růstu inflace zpřísnit své měnové politiky. Další vývoj navíc komplikuje růst mezd předbíhající produktivitu práce a prohlubující se schodek veřejných financí.
Růst v blízkosti našeho potenciálu
Zdroj: Raiffeisenbank, Macrobond
Různorodý vývoj investic
Zdroj: Raiffeisenbank, Macrobond
Růst spotřeby ano, nákupní šílenství ne
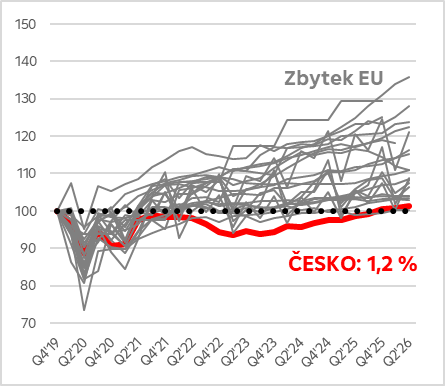
Zdroj: Raiffeisenbank, Macrobond
Čisté a hrubé investice
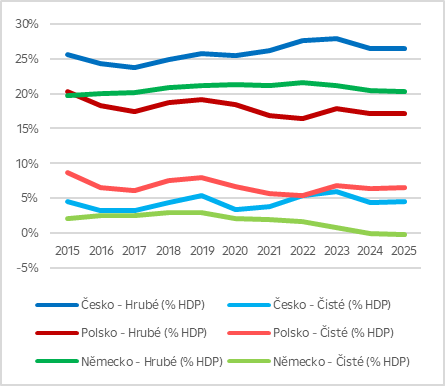
Zdroj: Raiffeisenbank, Macrobond, Eurostat
Německý vývoz do Číny vs. V4
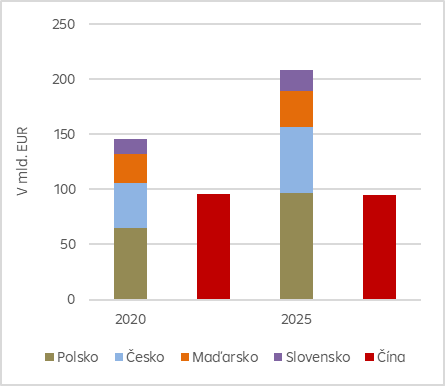
Zdroj: Raiffeisenbank, Macrobond
Jak se bude vyvíjet evropská a americká ekonomika v roce 2026 a 2027?
Válka na Blízkém východě nebere konce, rizika s každým dnem, kdy je Hormuzský uzavřený, rostou. Ceny ropy Brent zrychlily k 110 USD za barel a zemní plyn v Evropě stoupl nad 80 EUR/MWh. Německá ekonomika se staví na nohy a s ní i celá eurozóna. Hospodářství eurozóny ve 2Q’26 vzrostlo o 0,6 % mezikvartálně (1,2 % r/r). Odhad růstu HDP eurozóny byl proto navýšen na 0,8 % pro letošní rok a na 1,4 % pro rok 2027. Inflace v eurozóně bude nad 3 % až do 1Q’27. Roste riziko sekundárních efektů, kdy se drahé energie (zejména ropa a zemní plyn) přelijí do cen zboží, služeb a vyššího růstu mezd. Rada guvernérů ECB v září zvýšila depozitní sazbu na 2,50 % a upozornila na rostoucí inflační očekávání i trvající tlaky z Blízkého východu. ECB z těchto důvodů zvýší do konce roku ještě jednou sazby a ve hře je zvýšení sazeb i v 1Q’27.
Ekonomika USA ve 2Q’26 vzrostla anualizovaně o 2,2 %, přičemž spotřeba domácností a kapitálové výdaje do nových technologií, datových center a AI zůstávají tahouny hospodářství. Na druhé straně však inflační tlaky zůstávají zvýšené, když se inflace pohybuje mimo toleranční pásmo Fedu (3 %). Měnový výbor proto v září přistoupil k prvnímu zvýšení úrokových sazeb po třech letech. Navíc je pravděpodobné, že další zpřísnění měnové politiky bude následovat.
Jaký bude růst a vývoj HDP v Česku v roce 2026 a 2027?
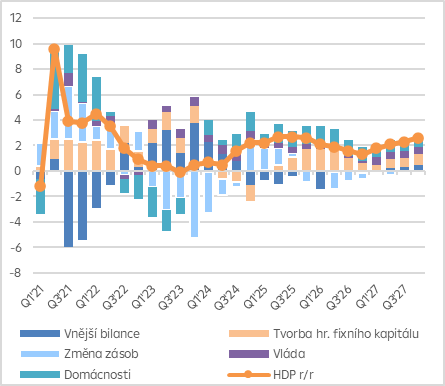
Česká ekonomika letos vzroste o necelá 2 %, v příštím roce by mohla mírně zrychlit. HDP Česka ve 2Q’26 vzrostl o 1,8 % r/r. Hlavním motorem zůstává spotřeba domácností tažená reálnými mzdami a také obnovující se investiční aktivita. Solidní výkon průmyslu přispěje k mírnému poklesu nezaměstnanosti v roce 2027. Tuzemský průmysl táhne automotive, elektrotechnika, obranný sektor a clean tech, přičemž zahraniční zakázky dál rostou. Letos průmysl vzroste o 1,9 % a v příštím roce o 2,2 %. Přes strukturální nesoulad na trhu práce (nedostatek praxe u mladých vs. dlouhodobá nezaměstnanost starších) průměrná nezaměstnanost klesne z letošních 5,0 % na 4,8 % v roce 2027.
Jak vzroste průměrná mzda v roce 2026 a 2027?
Vyšší platy ve veřejné sféře budou tlačit také na růst mezd v soukromém sektoru. Průměrná nominální mzda v 1. pololetí vzrostla o 6,2 % a reálná o 4,3 %, čímž předbíhá stagnující produktivitu práce. Tlaky na mzdy zesilují ve stavebnictví, službách a nově ve veřejné správě (+9 % r/r). Nominální mzdy vzrostou o 6 % letos i v roce 2027, k čemuž přispěje i plánovaný růst minimální mzdy.
Jaká bude inflace v Česku v roce 2026 a 2027?
Po srpnových 1,9 % začne inflace v září opětně stoupat z důvodu dražších pohonných hmot a na začátku příštího roku zamíří až do blízkosti 4 %. Vyprchá totiž protiinflační efekt převedení poplatku POZE z domácností na státní rozpočet a zároveň začnou růst ceny energií i potravin. Průměrná inflace sice letos dosáhne 2,0 %, avšak pro rok 2027 je prognózována na 3,2 %. ČNB tak čelí značným inflačním rizikům, když úvěrová aktivita firem i domácností roste dvouciferným tempem, deficit státního rozpočtu se prohloubí, měnovou politiku zpřísní ECB i Fed a jádrová inflace se bude držet u 3 %. Očekáváme zvýšení základní sazby ČNB v listopadu na 4,00 %, kde zůstane po celý rok 2027.
Jak se bude vyvíjet kurz koruny v roce 2026 a 2027?
Silnější dolar koruně nesvědčil, v blízké budoucnosti posilování koruny nepředpokládáme. Koruna oslabila k 24,40 EUR/CZK pod tlakem globální rizikové averze a silného dolaru. Rok 2026 zakončí u 24,30 EUR/CZK a v 1H’27 bude stagnovat. K mírnému posílení k 24,10 EUR/CZK dojde až ve 2H’27 při uvolňování politiky ECB a rychlejším růstu české ekonomiky.
Jaké budou výnosy dluhopisů v roce 2026 a 2027?
Fundamentální faktory naznačují, že výnosy dluhopisů zůstanou zvýšené. Rostoucí globální výnosy a inflační rizika vyhnaly český 10letý výnos až na 5,4 %. Do konce roku se udrží nad 5 % a v roce 2027 by mohl klesnout mírně pod tuto hranici, pokud výnosy v zahraničí půjdou níže.
Jaký bude schodek veřejných financí a zadlužení ČR v roce 2026 a 2027?
Vláda nedodrží slib, že schodek veřejných financí bude bezpečně pod 3 % HDP. Saldo hospodaření sektoru vládních institucí se prohloubí z letošních -2,8 % HDP na -3,9 % HDP v roce 2027 a celkový vládní dluh stoupne ke 46,0 % HDP. Důvodem je nárůst výdajů na platy, důchody a obranu bez dostatečné fiskální konsolidace, což nese riziko zhoršení ratingového výhledu ČR.
Jak porostou vklady českých domácností a úvěry v roce 2026 a 2027?
Růst vkladů domácností zpomalil ke 3 % (v červnu a červenci vklady klesly o 31,4 mld. Kč kvůli nákupům dluhopisů Republiky). Naopak produkce nových úvěrů je mimořádně silná (meziroční růst o 9,2 %); objem nových firemních úvěrů vzrostl v 1. pololetí o 49,2 % (s převahou EUR úvěrů), hypotéky o 45,6 % a spotřebitelské úvěry o 26 %.
PREDIKCE
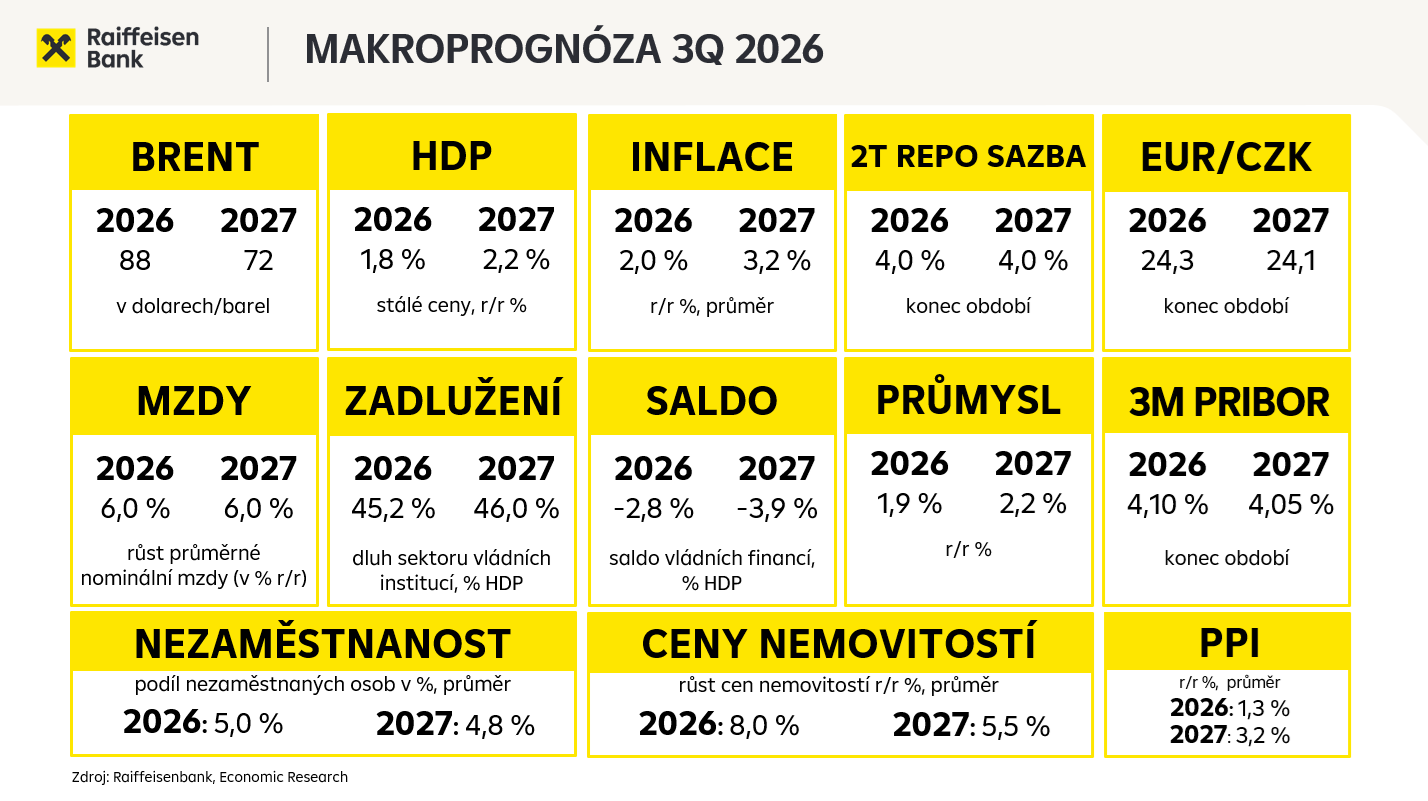
- Brent: 88 USD/barel (2026); 72 USD/barel (2027)
- HDP: 1,8 % (2026); 2,2 % (2027)
- Inflace: 2,0 % (2026); 3,2 % (2027)
- 2T REPO sazba: 4,0 % (konec období 2026 i 2027)
- Kurz EUR/CZK: 24,3 (konec období 2026); 24,1 (konec období 2027)
- Mzdy: 6,0 % (2026 i 2027)
- Zadlužení: 45,2 % HDP (2026); 46,0 % HDP (2027)
- Saldo: -2,8 % HDP (2026); -3,9 % HDP (2027)
- Průmysl: 1,9 % (2026); 2,2 % (2027)
- 3M PRIBOR: 4,10 % (konec období 2026); 4,05 % (konec období 2027)
- Nezaměstnanost: 5,0 % (2026); 4,8 % (2027)
- Ceny nemovitostí: 8,0 % (2026); 5,5 % (2027)
- PPI: 1,3 % (2026); 3,2 % (2027)
 Helena HorskáHlavní ekonomka[email protected]
 Lenka KalivodováAnalytička[email protected]
 Martin KronAnalytik[email protected]
 Tereza KrčekAnalytička[email protected]