
Měsíční odhady: Listopad 2026
Měsíční odhadyInflaceMaloobchodNezaměstnanostPrůmyslZahraniční obchodČNB
28. 10. 2026
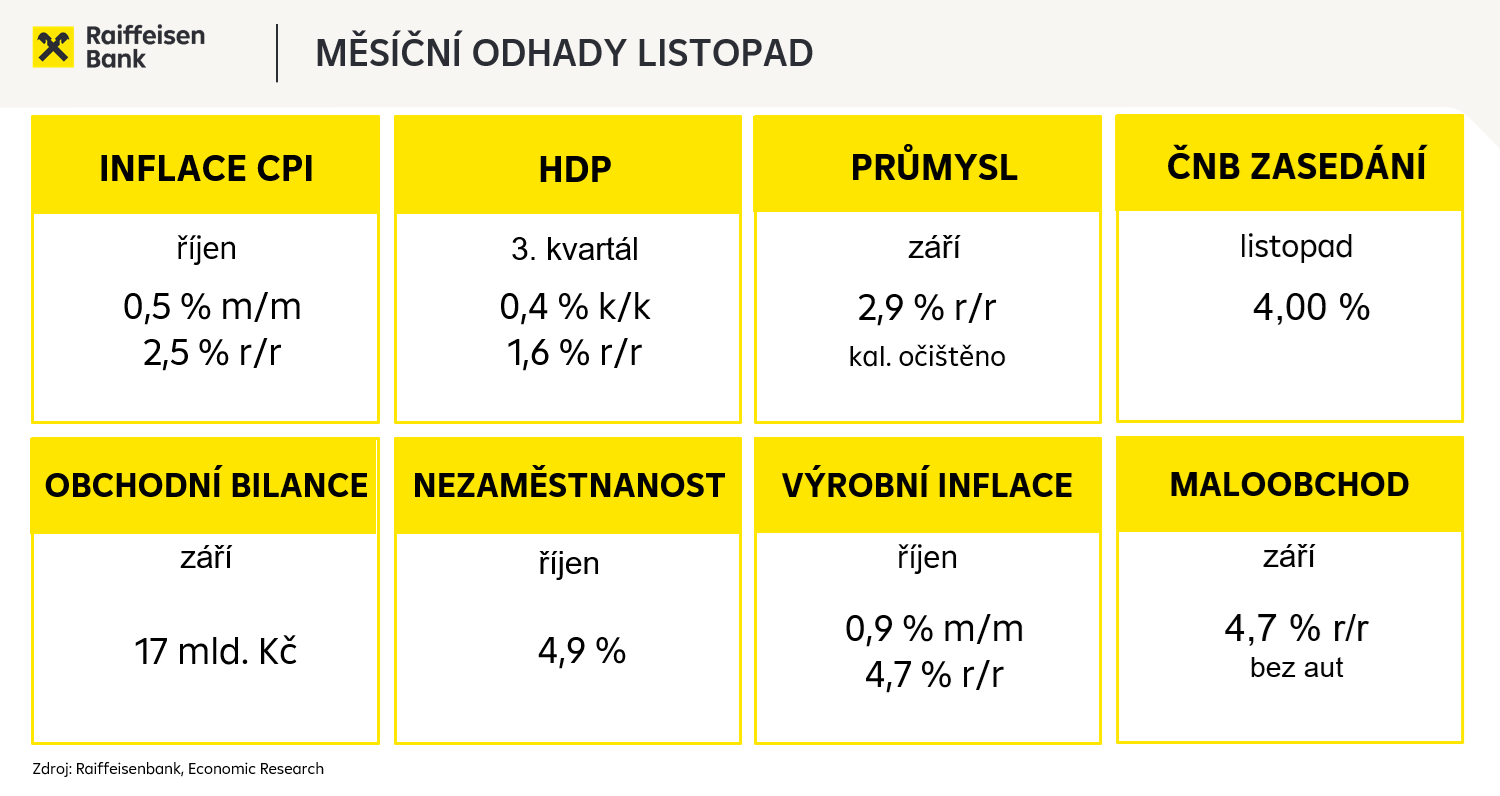
Česká ekonomika si vedla v letošním 3Q’26 slušně, jelikož predikujeme zrychlení jejího momenta z 0,3 % na 0,4 %. V meziročním vyjádření by se sice v takovém případě jednalo o mírné zpomalení z 1,8 % na 1,6 %, ale nadále je přítomen negativní faktor v podobě války na Blízkém východě a srovnáváme se s obdobím, kdy naše hospodářství rostlo o takřka 3 %. Solidní kondici tuzemské ekonomiky by měl potvrdit také zářijový výkon průmyslu. Na druhé straně inflační tlaky neustupují a meziroční inflace by mohla zůstat na 2,5 %. Navíc existují rizika jejího dalšího růstu, což je patrné i z vývoje průmyslových cen. Bankovní rada ČNB proto bude muset zakročit a zvýší základní úrokovou sazbu ze 3,75 % na 4 %, aby zamezila nadměrnému růstu cen.
Hrubý domácí produkt
- Prognóza: 0,4 % k/k; 1,6 % r/r
- Období: 3. čtvrtletí 2026
- Datum zveřejnění: 30. říjen
Poslední známý údaj: 0,3 % k/k a 1,8 % r/r (2. čtvrtletí 2026)
Po vypuknutí pandemie covidu-19 jsme opakovaně doufali, že přijde rok stability a uklidnění, ale nestalo se tak ani v letošním roce. Na konci února totiž začala válka na Blízkém východě, a navzdory předpokladům a krátkodobému příměří mezi USA a Íránem konflikt pokračuje. Díky tomu zůstává mimo jiné uzavřena klíčová dopravní tepna světového obchodu, Hormuzský průliv, což vyústilo ve výrazný nárůst cen energií. I přes tento nepříznivý geopolitický vývoj si však česká ekonomika vede velmi slušně a v meziročním srovnání vzrostla o 2,1 % v 1Q’26 a o 1,8 % ve 2Q’26. Růst je tažen primárně domácí poptávkou, když spotřeba domácností nadále roste na pozadí růstu reálných mezd. Velmi pozitivní je také zrychlující investiční aktivita, která tvoří jádro budoucí prosperity našeho hospodářství. Otázkou je, zda investiční optimismus mezi firmami vydrží vzhledem k výše popsané napjaté geopolitické situaci, rostoucím cenám úvěrů a nižších marží. Některé podniky z těchto důvodů podle nás mohou přistoupit k odložení svých inovačních záměrů. Zároveň firmy nejspíše více čerpaly nahromaděné zásoby, což bude statisticky snižovat růst HDP. Celkově odhadujeme, že mezičtvrtletní dynamika mírně zrychlila z 0,3 % na 0,4 % ve 3Q’26, ale meziroční tempo naopak dále zpomalilo, a to z 1,8 % na 1,6 %.
Index spotřebitelských cen
- Prognóza: 0,5 % m/m; 2,5 % r/r
- Období: říjen
- Datum zveřejnění: 4./10. listopad
Poslední známý údaj: 0,0 % m/m a 2,5 % r/r (říjen)
Meziroční inflace akcelerovala z 1,9 % v srpnu na 2,5 % v září a vyrovnala tak své letošní maximum z dubna. Na této úrovni se podle nás udrží i v říjnu, a to navzdory tomu, že potravinová deflace v říjnu mohla mírně zrychlit. Na druhé straně je tento vliv kompenzován rostoucími cenami pohonných hmot. Ty sice meziměsíčně de facto stagnovaly i vlivem rozhodnutí vlády opět snížit spotřební daň u nafty, ale přesto meziročně stouply podobně jako v září o takřka 38 %. Nejde však pouze o zahraniční faktory, když jádrová inflace v září vzrostla na 3,1 %, což poukazuje na pokračující cenové tlaky v tuzemské ekonomice. Pro říjen očekáváme její nepatrné zpomalení na 3 % z důvodu mírně nižší dynamiky ve službách a při zachování růstového tempa cen zboží. Rizikem do dalších měsíců je, že zvláště energeticky náročné položky budou růst rychleji, když firmy budou muset přenést zvýšené náklady na konečné spotřebitele. Zároveň dodavatelé energií již upravují své cenové nabídky a ceny energií, které stlačovaly inflaci níže, budou v příštím roce působit opačným směrem. Inflace se tak na začátku roku vyšplhá nad 3 % a očekáváme její průměrnou výši na úrovni 3,2 %.
Maloobchodní tržby
- Prognóza: 2,7 % r/r s auty; 4,7 % r/r bez aut
- Období: září
- Datum zveřejnění: 5. listopad
Poslední známý údaj: 2,4 % r/r včetně aut, 4,3 % bez aut (srpen)
České domácnosti zatím geopolitický vývoj nerozhodil, ačkoli z toho pramenící nárůst cen pohonných hmot na čerpacích stanicích ukrajuje větší měrou z jejich disponibilního důchodu. Celková inflace však zůstává v tuto chvíli příznivá (2,5 % v září), což v kombinaci s pokračujícím solidní mzdovou dynamikou (přes 6 % ve 2Q’26) udržuje spotřebitelé v dobré náladě. To se promítá na jejich nákupním apetitu, který zůstává slušný, z čehož má radost maloobchodní sektor. Bez prodejů aut vzrostly tržby v tomto sektoru meziročně o 4,3 % a podobný výsledek odhadujeme také pro září (4,7 %). Do konce roku by takové tempo mohlo vydržet, nicméně pro příští rok existuje riziko, že domácnosti šlápnou na brzdu. Inflace se totiž na začátku příštího roku dostane nad 3 % a zejména nové ceníky za energie může ve spotřebitelích vyvolat deja-vu krizových let 2022 a 2023. V takovém případě by mohly omezit některé výdaje a naopak zvýšit již tak vysoký sklon k úsporám.
Měnově-politické zasedání ČNB
- Prognóza: 4,00 %
- Datum zasedání: 5. listopad
Poslední známý údaj: 3,75 % (září)
Bankovní rada ČNB v letošním červnu zvýšila úrokové sazby o 25 bb, aby signalizovala svou připravenost dosažení svého mandátu. Nicméně pravděpodobně doufala, že další zpřísnění měnové politiky nebude třeba, což naznačovala i poslední makroekonomická predikce z dílny ČNB. Ovšem domácí cenové tlaky příliš nepolevují, dynamika v oblasti služeb a bydlení zůstává zvýšená, růst cen zboží velmi mírně zrychluje, díky čemuž se jádrová inflace vyhoupla v září mimo toleranční pásmo ČNB (3,1 %). Navíc oproti původním předpokladům konflikt na Blízkém východě stále pokračuje, což se promítá ve zvýšeném napětí na komoditních trzích. Cena ropy Brent se pohybuje okolo 115 USD/barel, cena elektřiny přes 150 EUR/MWh a cena zemního plynu se blíží hranici 100 EUR/MWh. Právě inflační tlaky ze světa budou podle viceguvernéra Jana Fraita jedním z hlavních témat nadcházejícího zasedání. Bankovní rada tento vývoj nemůže ignorovat a již před delší dobou uvedla, že bude velmi těžké se vyhnout sekundárním dopadům vyšších cen energií do dalších částí inflace. Pokud k tomu přidáme rostoucí domácí poptávku, nadměrnou úvěrovou aktivitu či uvolněnější fiskální politiku, nemá podle nás ČNB na výběr a zvýší úrokové sazby o 25 bb, základní sazba by tak nově činila 4 %.
Průmyslová výroba
- Prognóza: 2,9 % r/r (kal. očištěno)
- Období: září
- Datum zveřejnění: 6. listopad
Poslední známý údaj: 2,6 % r/r (srpen)
V září očekáváme, že tuzemská průmyslová výroba po očištění o kalendářní dny vzroste o 2,9 % (neočištěná o 1,5 %). Na rozdíl od předchozích měsíců, kdy průmysl táhl především automobilový sektor, v září poklesla v automotive produkce meziročně o 5,1 %. Průmyslová produkce byla tažena meziročním nárůstem spotřeby (+1,7 %) a výroby energií (+2,9 %). Průmysl profituje z nárůstu nových zakázek, PMI ve zpracovatelském průmyslu v září poklesl z 54,1 bodů na 53,5 bodu, avšak i přes mírný pokles zůstává index v pásmu expanze a průmysl dosahuje solidních výsledků. V minulých měsících jsme viděli, že pozitivní vývoj je patrný i v dalších odvětvích s vyšší přidanou hodnotou, mezi něž patří například clean tech. Ve druhé polovině roku 2026 očekáváme určité zpomalení růstové dynamiky průmyslu, protože bude postupně odeznívat efekt předzásobení a projeví se útlum v některých hlavních oborech (automotive, strojírenství). Mezi rizika dalšího vývoje patří vysoké ceny energií, geopolitická nejistota a možné oslabení zahraniční poptávky. Za celý letošní rok předpokládáme, že průmysl poroste o necelá 2 %, v příštím roce okolo 2,2 %.
Zahraniční obchod
- Prognóza: 17,0 mld. Kč
- Období: září
- Datum zveřejnění: 6. listopad
Poslední známý údaj: -5,3 mld. Kč (srpen)
Naše výpočty ukazují, že obchodní bilance po prázdninových deficitech dosáhne přebytku 17 mld. Kč. Pozitivně na bilanci zahraničního obchodu nadále působí především obchod s motorovými vozidly, přebytek v obchodu s elektřinou a s kovodělnými výrobky. Bilanci tlačí dolů prohlubující se schodek u počítačů, elektronických a optických přístrojů, vysoké ceny ropy a zemního plynu a rovněž vysoké ceny chemických výrobků. Z důvodu geopolitického napětí a situace na Blízkém východě roste dovoz rychleji než vývoz. Ceny energetických surovin jsou stále na zvýšených hodnotách. Určitým stabilizačním prvkem je kurz koruny, který se v září pohyboval v průměru okolo 24,30 CZK/EUR. Relativně silná koruna na jedné straně zlevňuje dovoz komodit, na straně druhé mírně snižuje cenovou konkurenceschopnost části vývozců. Vývoj zahraničního obchodu ovlivňují širší strukturální změny v evropském průmyslu. Za celý letošní rok očekáváme, že obchodní bilance skončí v přebytku okolo 150 mld. Kč.
Podíl nezaměstnaných osob
- Prognóza: 4,9 %
- Období: říjen
- Datum zveřejnění: 9. listopad
Poslední známý údaj: 5,0 % (září)
Podíl nezaměstnaných osob v říjnu poklesne na 4,9 %. Trh práce zůstává stále odolný a silný. V porovnání s ostatními členskými státy EU má Česko nejnižší nezaměstnanost, přesto není nebe bez mráčku. Na trhu práce se zakořeňují strukturální změny, které mohou být dlouhodobějšího charakteru. Na jedné straně je zaměstnanost stabilní (ve 2Q 76,1 %), na druhé straně meziročně roste počet volných pracovních míst bezmála o 8600 pozic, nezaměstnanost se meziročně zvýšila o 0,5 %. Bližší pohled na věkovou strukturu nezaměstnanosti ukazuje přetrvávající rozdíly mezi jednotlivými skupinami uchazečů. Lidé do 24 let tvoří přibližně 14 % všech nezaměstnaných – u této věkové skupiny má nezaměstnanost často krátkodobý charakter. Naopak výrazně náročnější je situace u uchazečů ve věkové kategorii nad 55 let, kteří představují přibližně 27 % všech nezaměstnaných a čelí vyššímu riziku strukturální a dlouhodobé nezaměstnanosti. Tato věková skupina je zaměstnavateli často opomíjená a nechtěná. Jednak zaměstnavatelé upřednostňují levnější absolventy vysokých škol nebo mladé lidi, za druhé se obávají toho, že starší uchazeči o zaměstnání se nemohou rychle rekvalifikovat a naučit se pracovat s novými technologiemi. Přestože se zaměstnanost drží na vysoké úrovni a firmy nabízejí nová volná pracovní místa, poptávka se soustředí na profese vyžadující specifické dovednosti (např. v oblastech IT, automatizace či technických oborů), které mnoha uchazečům chybí a na které se nemohou rekvalifikovat v krátké době. Příznivá čísla neukazuje ani vývoj dlouhodobé nezaměstnanosti, kde podíl osob bez práce déle než 12 měsíců vzrostl téměř na 35 %. Letos by se měla průměrná míra nezaměstnanosti pohybovat na 5,0 %, příští rok by mohla poklesnout na 4,8 %.
Index cen průmyslových výrobců
- Prognóza: 0,9 % m/m; 4,7 % r/r
- Období: říjen
- Datum zveřejnění: 16. listopad
Poslední známý údaj: 1,2 % m/m a 3,7 % r/r (září)
Doba, kdy klesající ceny energií na světových trzích tlačily výrobní inflaci níže, je prozatím hudbou minulosti. Naopak příběh se zcela převrátil a jsou to právě ceny energií, které výrazně zvyšují náklady firem. Příčinou je patová situace na Blízkém východě, přičemž se spekuluje o možném obnovení útoků ze strany USA a Izraele na Írán po skončení mid terms v USA. Zároveň jemenští Húsiové nadále útočí na cíle v Saudské Arábii včetně energetické infrastruktury. Cena ropy Brent proto během října vzrostla až ke 117 USD/barel, cena elektřiny ke 160 EUR/MWh a cena zemního plynu na nizozemské burze atakuje úroveň 100 EUR/MWh. Před topnou sezónou se jedná o skutečný problém a vyhlídky na mírové řešení se zatím zdají být velmi vzdálené. To je problém i pro celý evropský průmysl včetně toho našeho, který se již dlouho potýká s nekonkurenceschopnými cenami energií. Nyní očekáváme, že tyto tlaky budou zesilovat, v říjnu dle našich odhadů meziměsíčně ceny v průmyslu stouply o 0,9 % a meziročně až o 4,7 %.
Měsíční odhady listopad 2026
- Hrubý domácí produkt: 0,4 % k/k; 1,6 % r/r (3. čtvrtletí 2026)
- Inflace (Index spotřebitelských cen): 0,5 % m/m; 2,5 % r/r (říjen)
- Maloobchodní tržby: 2,7 % r/r s auty; 4,7 % r/r bez aut (září)
- Průmyslová výroba: 2,9 % r/r kal. očištěno; 1,5 % neočištěno (září)
- Zahraniční obchod (Obchodní bilance): 17,0 mld. Kč (září)
- Nezaměstnanost (Podíl nezaměstnaných osob): 4,9 % (říjen)
- Výrobní inflace (Index cen průmyslových výrobců): 0,9 % m/m; 4,7 % r/r (říjen)
- Měnově-politické zasedání ČNB: 4,00 % (5. listopad)
 Martin KronAnalytik[email protected]
 Tereza KrčekAnalytička[email protected]