Měsíční odhady: Říjen 2026
Měsíční odhadyInflaceMaloobchodNezaměstnanostPrůmyslVýrobní inflaceZahraniční obchod
5. 10. 2026
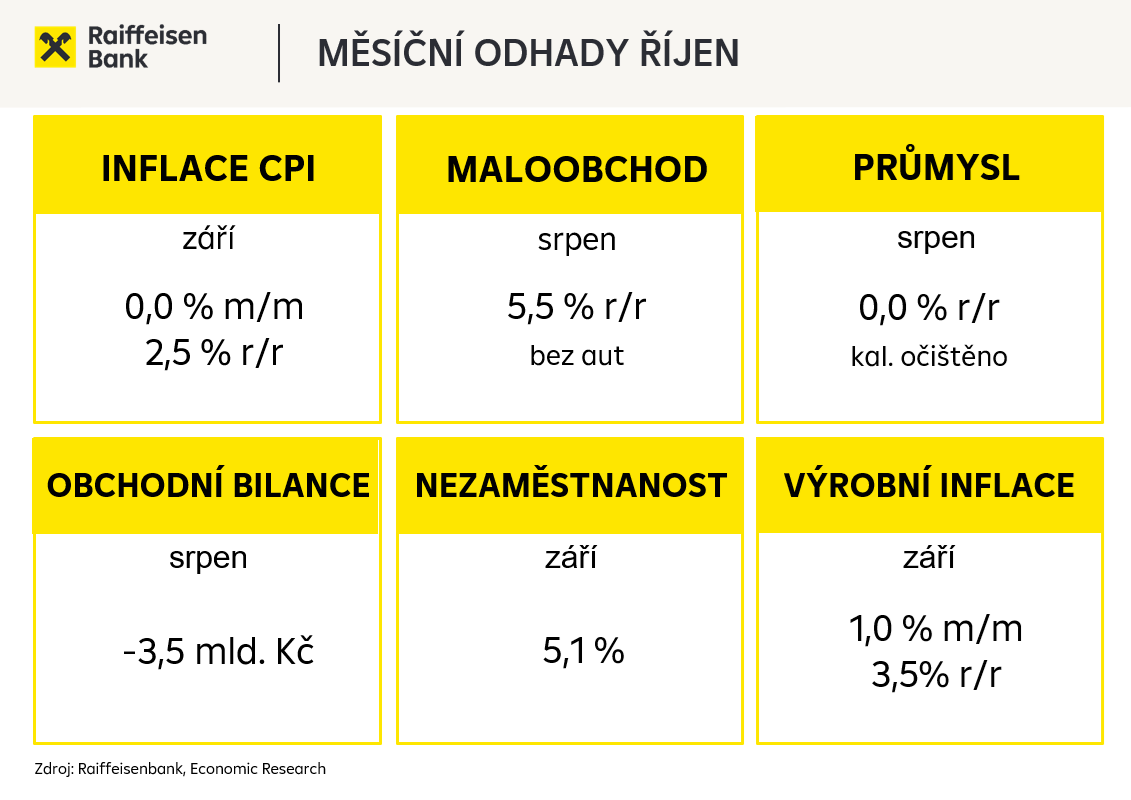
Inflace se v posledních měsících držela pod 2 %, ale rostoucí ceny pohonných hmot na čerpacích stanicích podle nás vyhnaly inflaci v září až na 2,5 %. Navíc měsíce trvající napětí na Blízkém východě udržuje zvýšené ceny energií, které se projevují na rostoucích cenách v průmyslu a představují výrazné riziko dalšího nárůstu inflace v příštích měsících. Nezaměstnanost na začátku školního roku nejspíše mírně stoupla na 5,1 %, nicméně celkový stav tuzemského trhu práce hraje spíše do karet zaměstnanců. To se odráží na pozitivní náladě spotřebitelů, z čehož těží prodejci v maloobchodě. Na druhé straně průmysl v srpnu pravděpodobně přibrzdil a bilance zahraničního obchodu skončila v mírném deficitu.
Index spotřebitelských cen
- Prognóza: 0,0 % m/m; 2,5 % r/r
- Období: září
- Datum zveřejnění: 6./13. říjen
Poslední známý údaj: 0,3 % m/m a 1,9 % r/r (srpen)
V meziměsíčním srovnání inflace běžně v září klesá, protože končí letní sezóna a ceny dovolenkových zájezdů se oproti červenci a srpnu výrazně snižují. To bude případ i tohoto roku, ale další faktory tento efekt nejspíše vykompenzují. Zaprvé ceny letenek sice také tradičně klesají, ale vzhledem k nárůstu cen ropy včetně leteckého paliva na světových trzích pravděpodobně ne v takovém rozsahu jako obvykle. Tím hlavním důvodem, proč meziměsíční inflace podle naší predikce bude stagnovat, jsou dále rostoucí ceny pohonných hmot na čerpacích stanicích. Ty v srpnu stouply o více než 7 % a takřka identickou dynamiku jsme pozorovali i během září. Meziročně jejich tempo dokonce akcelerovalo z více než 26 % na takřka 37 %. Inflaci tak pod 2 % neudrží ani dále klesající ceny potravin, když náš odhad počítá s nárůstem inflace z 1,9 % na 2,5 %. V případě jádrové inflace predikujeme její velmi mírný pokles ze 3 % na 2,9 %, nicméně cenová dynamika zboží i služeb zůstane prakticky nezměněná.
Průmyslová výroba
- Prognóza: 0,0 % r/r (kal. očištěno)
- Období: srpen
- Datum zveřejnění: 7. říjen
Poslední známý údaj: 3,1 % r/r (červenec)
V srpnu předpokládáme, že se tuzemská průmyslová výroba meziročně nezměnila. Meziročně sice výrazněji poklesla výroba automobilů, ale během celého letošního roku je průmysl tažen právě automotive, ale také výrobou ostatních dopravních prostředků a produkcí počítačů, elektronických a optických přístrojů a elektrických zařízení. Výroba profituje z nárůstu nových zakázek a PMI ve zpracovatelském průmyslu se v srpnu vyšplhalo až na 54,1 bodů. Pozitivní vývoj je patrný i v dalších odvětvích s vyšší přidanou hodnotou, mezi něž patří například obranný průmysl, který těží ze zhoršené bezpečnostní situace ve světě, nebo segment tzv. clean tech. Příznivým signálem pro další vývoj průmyslu zůstává pokračující růst nových zakázek, zejména ze zahraničí, který naznačuje, že současné oživení má širší základ a nemusí být pouze krátkodobého charakteru. Ve druhé polovině roku 2026 nicméně očekáváme určité zpomalení růstové dynamiky, protože bude postupně odeznívat efekt předzásobení. Mezi hlavní rizika dalšího vývoje přitom nadále patří vysoké ceny energií, geopolitická nejistota a případné oslabení zahraniční poptávky. Letos předpokládáme, že průmysl poroste o necelá 2 %, v příštím roce okolo 2,2 %.
Zahraniční obchod
- Prognóza: -3,5 mld. Kč
- Období: srpen
- Datum zveřejnění: 7. říjen
Poslední známý údaj: -8,5 mld. Kč (červenec)
V srpnu očekáváme, že saldo zahraničního obchodu skončilo v deficitu -3,5 mld. Kč. V létě export zpomaluje z důvodu celozávodních dovolených. Pozitivně však na bilanci zahraničního obchodu působí především obchod s kovodělnými výrobky, přebytek v obchodu s elektřinou a motorovými vozidly. Naopak negativně ji zatěžuje prohlubující se deficit u počítačů, elektronických a optických přístrojů a také vyšší schodek v obchodu s ropou a zemním plynem. Poptávku po českých meziproduktech zároveň tlumí slabší investiční a průmyslová aktivita v Německu. Dovoz výrazněji vzrostl po vypuknutí války na Blízkém východě, což se nepříznivě promítá do obchodní bilance. Vývoj zahraničního obchodu ovlivňují širší strukturální změny v evropském průmyslu. Za celý letošní rok očekáváme, že obchodní bilance skončí v přebytku 150 mld. Kč.
Maloobchodní tržby
- Prognóza: 4,2 % r/r s auty; 5,5 % r/r bez aut
- Období: srpen
- Datum zveřejnění: 8. říjen
Poslední známý údaj: 3,5 % r/r včetně aut, 4,8 % bez aut (červenec)
Maloobchodní tržby bez prodejů aut se v červenci zvýšily meziročně o 4,8 % a v srpnu odhadujeme, že by jejich růst mohl zrychlit až na 5,5 %. Za tímto vývojem stojí lepšící se finanční situace spotřebitelů, když průměrná nominální mzda stoupla ve 2Q’26 o 6,4 %, což bylo více i než v 1Q’26 (6,1 %). Zároveň se inflace drží pod 2 %, reálná koupěschopnost domácností je tak na vzestupu, což se promítá do nadprůměrné spotřebitelské důvěry. K tomu přispívá i nadále velmi dobrý stav pracovního trhu, ačkoli míra nezaměstnanosti mírně roste v posledních měsících. Nicméně trh práce stále vykazuje známky napjatosti, díky čemuž se firmy přetahují o zaměstnance, kteří z tohoto vývoje však profitují na svém peněžním ohodnocení. Růst maloobchodu by tak měl pokračovat, avšak jeho dynamika by mohla na začátku příštího roku zpomalit vzhledem k předpokládanému nárůstu inflace nad 3 % a zejména v položkách, které jsou pro domácnosti citlivé, jako jsou energie či potraviny.
Podíl nezaměstnaných osob
- Prognóza: 5,1 %
- Období: září
- Datum zveřejnění: 8. říjen
Poslední známý údaj: 5,0 % (srpen)
V září předpokládáme, že nezaměstnanost mírně vzrostla na 5,1 %. Bližší pohled na strukturu nezaměstnanosti ukazuje na pokračující strukturální změny na trhu práce. Na jedné straně meziročně přibývá volných pracovních míst, zároveň se zvyšuje podíl nezaměstnaných, zatímco celková zaměstnanost se stále drží na vysoké úrovni. Trh práce přitom stále více poptává profese vyžadující specifické dovednosti, kterým uchazeči často neodpovídají a jejichž doplnění není možné zvládnout v krátké době rekvalifikací. Lidé do 24 let tvoří přibližně 14 % všech nezaměstnaných, lidé starší 55 let tvoří přibližně 27 % všech nezaměstnaných. Problematický je také vývoj dlouhodobé nezaměstnanosti, kdy podíl osob bez práce déle než 12 měsíců roste a dosahuje přibližně 34,7 %. Za celý letošní rok očekáváme průměrnou míru nezaměstnanosti ve výši 5,0 %, přičemž v příštím roce by měla klesnout na 4,8 %.
Index cen průmyslových výrobců
- Prognóza: 1,0 % m/m; 3,5 % r/r
- Období: září
- Datum zveřejnění: 16. říjen
Poslední známý údaj: 0,4 % m/m a 2,0 % r/r (srpen)
Nekončící napětí na Blízkém východě, Hormuzský průliv uzavřený, útoky na ropnou infrastrukturu, komplikující se doprava přes průplav Bab-al-Mandeb v souvislosti s útoky jemenských Húsiů je mix, který vytváří tlak na energetické trhy. Cena ropy Brent atakovala hranici 110 USD/barel a cena zemního plynu na nizozemské burze stoupla nad 80 EUR/MWh. Očekáváme tak podobný průběh jako na začátku války na Blízkém východě, kdy meziměsíčně průmyslová inflace vzrostla o 1,5 %. Nyní odhadujeme její nárůst o 1 % oproti srpnu, což by v meziročním vyjádření znamenalo akceleraci ze 2 % na 3,5 %. Větším problémem však je setrvačnost válečného konfliktu a cen energií na vyšší úrovní, který bude mít své negativní dopady do ekonomiky. Firmám rostou náklady, které se budou zakusovat do jejich marží, a bude proto růst tlak na to, aby se rostoucí ceny vstupů odrazily i na prodejních cenách.
 Martin KronAnalytik[email protected]
 Tereza KrčekAnalytička[email protected]