Ekonomika stojí na pevných nohách
KomentářeHDP
30. 10. 2026
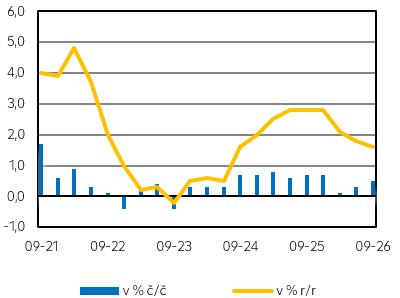
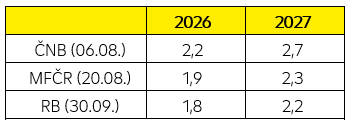
Česká ekonomika si vedla ve 3Q’26 slušně, když mezičtvrtletní růst zrychlil z 0,3 % na 0,5 %. V meziročním vyjádření se sice jedná o mírné zpomalení růstové dynamiky z 1,8 % na 1,6 %, ale nadále je přítomen negativní faktor v podobě války na Blízkém východě a srovnáváme se s obdobím, kdy české hospodářství rostlo o takřka 3 %. Naplňují se tak naše předpoklady zvolnění meziročního tempa růstu pod 2 % a za celý letošní rok odhadujeme růst okolo 1,8 %. V příštím roce pak odhadujeme zrychlení na 2,2 %.
Růst HDP
Zdroj: Raiffeisenbank, Macrobond
Prognóza HDP
Zdroj: ČNB, MFČR, Raiffeisenbank
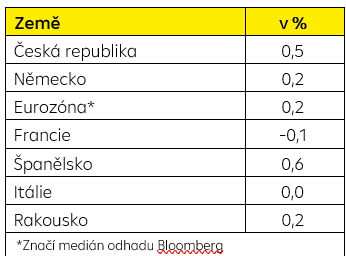
Růst HDP v Q3´2026 (v % k/k)
Zdroj: Bloomberg
Mezičtvrtletní růst o 0,5 % byl v souladu s tržním odhadem, zatímco naše predikce očekávala nepatrně nižší dynamiku (+0,4 %). Naopak ČNB ve své srpnové prognóze počítala s výraznějším růstem až o 0,7 %. Je však pravděpodobné, že nová predikce z dílny ČNB, která bude představena v příštím týdnu, bude revidována směrem níže. Co se týká zdrojů růstu, opět hlavní hybnou silou byly vyšší výdaje na konečnou spotřebu domácností. Ačkoli geopolitické prostředí je, jaké je, spotřebitelská nálada zůstává relativně pozitivní. To je dáno zejména pokračujícím velmi solidním růstem nominálních mezd a nízkou inflací. Je však otázkou, jak domácnosti zareagují na pravděpodobný nárůst inflace v dalších měsících, a zda opět nesešlápnou více brzdový pedál. K růstu HDP také přispěl zahraniční obchod, když našim exportérům zajisté dělá radost alespoň mírné oživení německé ekonomiky a s ní i celé eurozóny. Nicméně již předchozí kvartály ukázaly, že tuzemské firmy se dokážou prosadit i na dalších zahraničních trzích. Na druhé straně negativní vliv měla tvorba hrubého kapitálu, kdy firmy nejspíše čerpaly dříve nahromaděné zásoby, aby předešly situaci, že některé materiály, suroviny či výrobky budou mnohem dražší nebo zcela nedostupné v souvislosti s válkou na Blízkém východě. Nelze ale ani vyloučit, že některé firmy mohly odložit své plánované investiční aktivity.
V meziročním srovnání růst HDP mírně zvolnil z 1,8 % na 1,6 % zcela v souladu s naší i tržní predikcí. Stále je to ale velmi slušný výsledek, který by nám na západ od nás mohli závidět (Německo, Francie, Rakousko či Itálie). Opět motorem růstu byly vyšší útraty na konečnou spotřebu, v tomto případě i vlády, která nejspíše bude foukat do plachet ekonomiky i v příštím roce, ale za cenu vyššího deficitu a inflačních rizik. Hrubá přidaná hodnota rostla zejména ve službách. Pozitivní vliv měla také tvorba hrubého fixního kapitálu, což je bezesporu dobrou zprávou i z dlouhodobého pohledu. Na vzestupu je také zahraniční poptávka, ačkoli stále firmy hlásí její výši jako jednu z překážek svého podnikání. Negativně působila změna stavu zásob, kde jsou důvody identické jako u mezičtvrtletního srovnání.
.
Růst HDP (v % k/k)
| Aktuální | Předchozí | RB | Trh | ČNB | MFČR | |
| První odhad | 0,5 | 0,3 | 0,4 | 0,5 | 0,7 | 0,5 |
| Druhý odhad | 01.12.26 | |||||
| Třetí odhad | 05.01.27 |
Zdroj: Raiffeisenbank, ČSÚ, Bloomberg, ČNB, MF
 Martin KronAnalytik[email protected]