Technologie pod tlakem, v centru pozornosti návratnost investic do AI
Komentáře
Americké akcie zakončily říjen poklesem, který zasáhl především technologické tituly. Index S&P 500 za celý měsíc oslabil o 0,94 %, zatímco technologicky orientovaný Nasdaq Composite klesl o 5,30 %. Vedle měnové politiky Fedu určovala náladu na trzích výsledková sezóna a rostoucí obavy z vysokých nákladů na rozvoj umělé inteligence a návratnosti těchto investic.
Makroekonomický vývoj a výsledky technologických firem
Makroekonomický obrázek zůstává smíšený. Odolná spotřeba a investice podporují hospodářský růst, současně však dražší komodity a energie komplikují návrat inflace k cílům centrálních bank. S&P Global v říjnovém výhledu zvýšila odhad letošního růstu světové ekonomiky na 2,6 %, ale zhoršila výhled pro rok 2027. Silnější současná aktivita tak automaticky neznamená příznivější podmínky pro další období.
Výrazným tématem akciových trhů zůstává umělá inteligence a výstavba související infrastruktury. Výsledková sezóna přináší další informace o poptávce po čipech, cloudových službách a datových centrech. Vedle růstu tržeb však investoři stále pozorněji hodnotí také náklady, financování a návratnost rozsáhlých investic. Rozdíly mezi jednotlivými společnostmi proto mohou být důležitější než samotná příslušnost k technologickému sektoru.
Výsledky zveřejněné v posledním říjnovém týdnu tyto rozdíly potvrdily. Microsoft zvýšil tržby meziročně o 19 % na 92,3 miliardy dolarů a překonal očekávání; jeho akcie v první reakci v mimoburzovním obchodování vzrostly přibližně o 4 %, následující řádnou seanci však uzavřely o 0,16 % níže. Alphabet vykázal růst tržeb o 25 % na 127,6 miliardy dolarů, ale zaostal za očekáváním a investory znepokojil záporný volný peněžní tok při vysokých výdajích na AI; jeho akcie v následující seanci propadly o 12,6 %. Amazon zvýšil tržby o 12 % na 201,9 miliardy dolarů a cloudová divize AWS rostla o 39 %, vysoké investiční výdaje a záporný volný peněžní tok za posledních dvanáct měsíců však zastínily silný provozní růst. Jeho akcie v pátek 30. října většinu počátečních ztrát umazaly a řádnou seanci uzavřely poklesem o 1,41 %. Intel přes meziroční růst tržeb o 21 % na 16,5 miliardy dolarů zklamal výhledem na čtvrté čtvrtletí kvůli slabší poptávce po osobních počítačích a omezením výroby; jeho akcie po zveřejnění výsledků propadly o silných 26 %. Výrazný výprodej postihl také Xerox: snížení celoročního výhledu provozního zisku a volného peněžního toku kvůli vyšším nákladům a slabší poptávce vyvolalo prudký pokles akcií, které během dvou dnů ztratily téměř polovinu svojí hodnoty.
Výsledky ukázaly, že samotný růst poptávky po AI již nestačí: investoři vyžadují také přesvědčivou tvorbu hotovosti a udržitelné financování investic.
Shrnutí investiční strategie Raiffeisen investiční společnosti
Měnová politika a situace na dluhopisových trzích
Fed na zasedání 28. října ponechal základní sazbu v pásmu 3,75-4,00 %. Dva členové výboru přitom hlasovali pro zvýšení o 0,25 procentního bodu. Centrální banka hodnotí ekonomickou aktivitu jako silnou a inflaci jako nadále zvýšenou, takže pauzu nelze zaměňovat za konec rizika dalšího zpřísnění. V eurozóně před říjnovým rozhodnutím ECB platí depozitní sazba 2,50 %, v Česku zůstává dvoutýdenní repo sazba na 3,75 %. Další měnové jednání ČNB je naplánováno již na 5. listopadu.
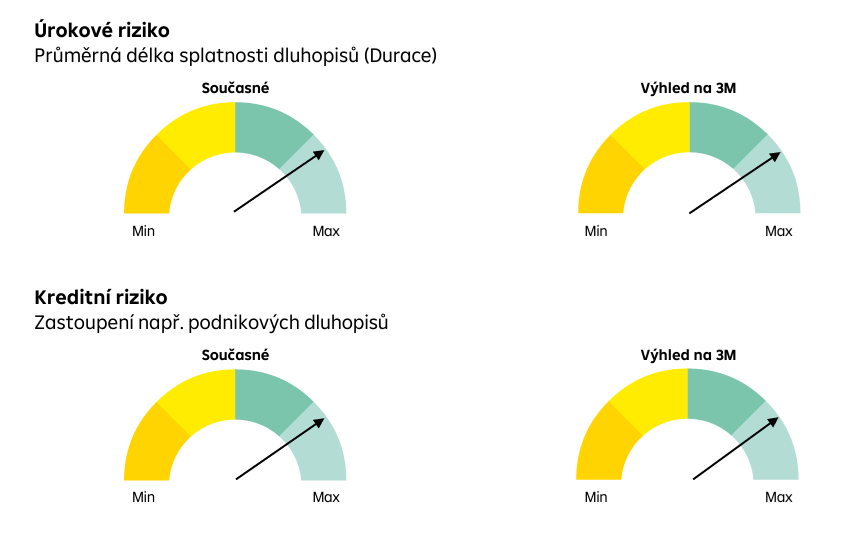
Na dluhopisovém trhu zůstává klíčová citlivost cen na výhled sazeb a inflace. Výnos desetiletých amerických státních dluhopisů se po říjnovém zasedání Fedu pohyboval kolem 5 %. Vyšší výnosy zvyšují průběžný výnosový potenciál nových investic, zároveň však další růst sazeb může přinést cenové ztráty, zejména u delších splatností. Významnou roli vedle měnové politiky hrají také objem státního financování a vývoj cen energií.