Inflace zrychlila na 2,5 %
KomentářeInflaceCeny energiíVýrobní inflaceČNB
6. 10. 2026
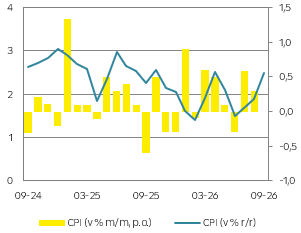
Inflace je zpátky nad 2 %. Podle předběžného odhadu ČSÚ inflace v meziročním vyjádření zrychlila ze srpnových 1,9 % na 2,5 %, což bylo přesně v souladu s tím, co jsme predikovali. Mediánový odhad trhu byl o 0,1 p.b. nižší a ČNB ve své srpnové prognóze očekávala inflaci pouze ve výši 2,2 %. Důvodem zrychlující inflace jsou ceny pohonných hmot, které jsou podle našich propočtů o více než třetinu dražší než loni touto dobou. Inflaci pod 2 % už neudržely ani klesající ceny potravin.
Bankovní rada ČNB však více než volatilní ceny potravin a energií sleduje tzv. jádrovou inflaci, která lépe zachycuje domácí tlaky. Bohužel pro centrální bankéře dobré zprávy nedorazily, když cenová dynamika akcelerovala u zboží z 0,2 % na 1,2 % a u služeb došlo k mírnému zrychlení ze 4,5 % na 4,6 %. Jádrová inflace setrvávající u 3 % bude jedním z argumentů, proč ČNB na příštím zasedání v listopadu podle nás zvýší základní úrokovou sazbu na 4 %.
Vývoj spotřebitelské inflace
Zdroj: Raiffeisenbank, Macrobond
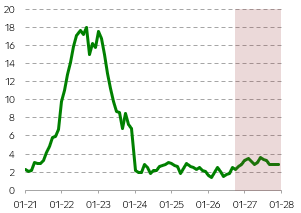
Očekávaný vývoj inflace (r/r)
Zdroj: Raiffeisenbank, Macrobond
Cenová hladina běžně v září klesá z důvodu konce letní sezóny, kdy jdou výrazně níže ceny za dovolenkové zájezdy. Rovněž ceny letenek míří dolů, jak se snižuje poptávka po zahraničních dovolených. Tentokrát však inflace meziměsíčně stagnovala, ačkoli podle úvodních informací, které nám ČSÚ poskytnul, ceny služeb ve srovnání se srpnem opravdu poklesly, a to o 0,9 %. V meziročním vyjádření však inflace v této oblasti naopak mírně zrychlila ze 4,5 % na 4,6 %. Můžeme nyní pouze spekulovat, co jsou příčiny tohoto vývoje, nicméně my se domníváme, že je to minimálně zčásti dáno ne tak znatelným snížením cen letenek, protože v důsledku války na Blízkém východě cena kerosinu neboli leteckého paliva citelně vzrostla na světových trzích.
Právě ceny pohonných hmot jsou primárním důvodem, proč inflace vystoupala až na 2,5 %. Naše propočty ukazují, že jejich ceny druhý měsíc v řadě stouply meziměsíčně o více než 7 % a meziroční nárůst činil dokonce více než 35 %. Ceny energií, jejichž součástí jsou právě pohonné hmoty, proto vzrostly oproti srpnu o 2,7 % a meziroční tempo akcelerovalo ze 2,3 % na 5,9 %. Je otázkou, jakou měrou se na to podílely ceny elektřiny a zemního plynu, nicméně očekáváme, že se do ceníků dodavatelů budou promítat vyšší ceny na světových trzích. První náznak bychom mohli vidět už nyní od října a výraznější nárůst by měl nastat od začátku příštího roku.
Pozitivní zprávou pro spotřebitele je prozatím pokračující pokles cen potravin a nealkoholických nápojů. Nicméně začínají být patrné další signály, že se blíží obrat cenového vývoje v této oblasti. Meziměsíční pokles cen potravin a nealkoholických nápojů zvolnil z -1,1 % na -0,4 % a v meziročním srovnání z -4,3 % na -3,5 %. Ještě výraznější změnu reflektujeme u nezpracovaných potravin, které meziměsíčně dokonce nepatrně vzrostly o 0,1 %. Meziroční deflace pak zpomalila ze 4,5 % na 2,4 %. Ceny v zemědělství sice zatím klesaly, ale vzhledem k vyšším nákladům na práci, dopravu, energie či hnojiva v kombinaci s nižší úrodou (umocněnou extrémním suchem) to povede k postupnému nárůstu cen potravin. Navíc kvůli vyšším cenám za dopravu se prodraží také dovoz, na kterém je Česko v některých oblastech závislá. Z protiinflačního faktoru se tak brzy stane naopak proinflační faktor.
Co se týká cen zboží, v meziměsíčním vyjádření došlo k jejich nárůstu o 0,6 % a meziroční tempo dosáhlo 1,2 %, zatímco v srpnu to bylo pouze 0,2 %. Kombinace cenového vývoje služeb a zboží tak velmi pravděpodobně udrží jádrovou inflaci u 3 %, případně maximálně poklesne o 0,1 p.b. na 2,9 %.
Toto případně miniaturní snížení jádrové inflace však mnoho klidu na duší bankovní radě ČNB nedodá. Ta se drží mnoho měsíců na horní hraně tolerančního pásma (3 %) a nevykazuje známky zpomalení. Pokud k tomuto faktoru přidáme zvýšenou úvěrovou aktivitu, uvolněnější fiskální politiku, nadměrný růst mezd (který bude podpořen navýšením platů ve veřejné sféře), zpřísnění měnové politiky v USA i eurozóně a stále vysoké ceny energií, je to mix, který si bude vyžadovat přísnější měnovou politiku i u nás. Očekáváme proto, že ČNB na svém příštím zasedání v listopadu podruhé v letošním roce zvýší úrokové sazby o 25bb. Základní úroková sazba by tak byla zvýšena na 4 % a na této úrovni by mohla setrvat i po celý příští rok.
.
Spotřebitelská inflace
| Aktuální | Předchozí | RB | Trh | ČNB | |
| v % r/r | 2,5 | 1,9 | 2,5 | 2,4 | 2,2 |
| v % m/m | 0,0 | 0,3 | 0,0 | -0,1 | - |
Zdroj: Raiffeisenbank, Bloomberg, ČNB
 Martin KronAnalytik[email protected]