ČNB utahuje měnově-politické šrouby
KomentářeČNBInflaceCeny energiíCeny nemovitostíVýrobní inflaceKurz korunyHDP
5. 11. 2026
Bankovní rada ČNB se rozhodla podruhé v tomto roce zvýšit úrokové sazby o 25bb. Základní úroková sazba tak nově bude činit 4 %. S tímto scénářem jsme dlouhodobě pracovali, jelikož česká ekonomika čelí značným proinflačním rizikům, která nepolevují a žádají si přísnější měnovou politiku. Toho jsou si vědomi také centrální bankéři na Příkopech, kteří již nemohli déle vyčkávat, což signalizovali i ve svých vyjádřeních před začátkem mediální karantény.
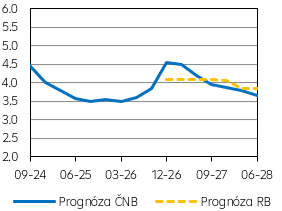
PRIBOR 3M (v %)
Zdroj: Raiffeisenbank, Macrobond
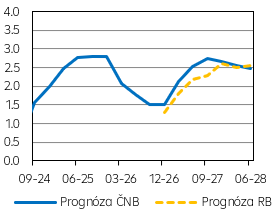
Růst HDP (v % r/r)
Zdroj: Raiffeisenbank, Macrobond
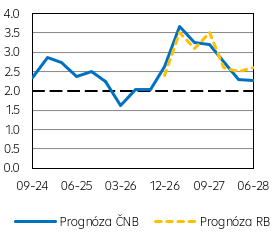
Spotřebitelská inflace (v % r/r)
Zdroj: Raiffeisenbank, Macrobond
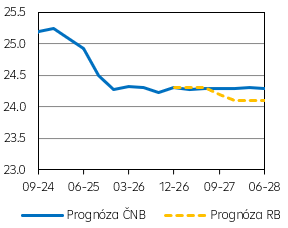
EUR/CZK (průměr)
Zdroj: Raiffeisenbank, Macrobond
Po měsících, kdy se bankovní rada ČNB v drtivé většině případů jednohlasně shodla na dalším postupu měnové politiky, tentokrát byla neobvykle rozdělená. Pro zvýšení úrokových sazeb zvedli ruku 4 členové bankovní rady, zatímco 3 podporovali stabilitu na dosavadní úrovni. Až ze zápisu ze zasedání ČNB (příští pátek) se dozvíme, jak jednotliví členové hlasovali. Guvernér ČNB Aleš Michl prozradil, že debata v rámci bankovní rady byla spíše o ladění již tak přísné měnové politiky. Navíc delší úrokové sazby zřetelně vzrostly, což přispívá k tomu, že měnové podmínky jsou dle guvernéra velmi přísné. Dále bylo zmíněno, že tento krok je signalizačního charakteru a není začátkem cyklu zpřísňování měnové politiky. Z této komunikace usuzujeme, že dosažení 4 % by mohlo být vrcholem úrokových sazeb v souladu s naší prognózou.
Tomuto scénáři nahrávají i další skutečnosti. Guvernér Aleš Michl uvedl na jednu z otázek novinářů, že sice cílí na kladné reálné úrokové sazby, ale to v dlouhodobém horizontu. Inflace na začátku příštího roku vyskočí nad horní hranu tolerančního pásma ČNB (3 %), ale ČNB očekává, že půjde o krátkodobý výkyv a nebude třeba následně reagovat. Dalším argumentem ve prospěch naší predikce je, že byly v krátkosti představeny výsledky nové makroekonomické predikce ČNB, kdy byl uveden předpokládaný růst HDP pro tento (1,7 %) a příští (2,5 %) rok, zatímco průměrná výše inflace pouze pro tento rok (2,1 %). Predikce průměrné inflace na příští rok ale explicitně nebyla zmíněna, přičemž se jedná o výraznou změnu z 2,5 % na 3,2 % (rovněž náš odhad). V posledním kvartále příštího roku by průměrná inflace měla dle ČNB být 2,7 % (naše predikce 2,6 %), což poukazuje na to, že cenové tlaky s námi budou přítomné po celý rok 2027. Samotná bankovní rada hodnotí rizika jako proinflační – od cen služeb, přes napjatý trh práce a nemovitostí až k nadměrné úvěrové aktivitě domácností i vlády.
Navíc jsou stále zvýšené ceny energií, ačkoli v tomto týdnu mírně poklesly v důsledku vítězství demokratů ve volbách do amerického Kongresu a přibylo nadějných zpráv, že proběhnou mírové rozhovory týkající se konfliktů na Blízkém východě a na Ukrajině. Přesto existuje nezanedbatelné riziko druhotných dopadů vyšších cen energií do dalších částí inflace, čemuž chce ČNB zabránit, proto se většina bankovní rady přiklonila k zpřísnění měnové politiky. Zároveň je snahou ČNB udržet inflační očekávání ukotvená, aby se mzdové požadavky neutrhly z řetězů.
Naštěstí pro ČNB inflační tlaky drží na uzdě česká koruna, která i přes geopolitické turbulence zůstává odolná. Aktuálně se pohybuje okolo 24,30 EUR/CZK, kde by se dle predikce měla držet i po celý příští rok. My očekáváme pouze její mírné posílení, zásadním faktorem v tomto ohledu však bude další geopolitický vývoj.
.
Základní sazba ČNB
| Aktuální | Předchozí | RB | Trh | |
| % p.a. | 4,00 | 3,75 | 4,00 | 4,00 |
Zdroj: Raiffeisenbank, Bloomberg, ČNB
 Martin KronAnalytik[email protected]