Inflace v říjnu nepatrně zvolnila
KomentářeInflaceCeny energiíČNB
4. 11. 2026
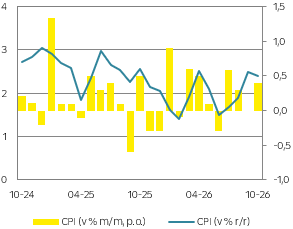
Meziroční inflace zrychlila z 1,9 % na 2,5 % v září, ale v říjnu podle předběžného odhadu ČSÚ mírně zpomalila na 2,4 %. To je výsledek o jednu desetinu procentního bodu pod naším i mediánovým odhadem trhu. K tomuto vývoji pomohla i vláda svým rozhodnutím obnovit cenovou regulaci v oblasti pohonných hmot, což přispělo k meziměsíčnímu poklesu cen energií, kam se řadí i pohonné hmoty, o 0,5 %.
Pro bankovní radu ČNB je však důležitější vývoj jádrové inflace, která se i v říjnu podle našich odhadů držela u 3% hranice. Růst cen ve službách pouze nepatrně zvolnil ze 4,6 % na 4,5 %, ale napjatý trh práce i nemovitostí nedovoluje výraznější zpomalení cenové dynamiky již delší čas. Společně s rostoucími inflačními riziky v dalších oblastech je to pádný argument, aby ČNB na svém zítřejším zasedání zvýšila základní úrokovou sazbu o 25bb na 4 %.
Vývoj spotřebitelské inflace
Zdroj: Raiffeisenbank, Macrobond
Očekávaný vývoj inflace (r/r)
Zdroj: Raiffeisenbank, Macrobond
Inflace meziměsíčně vzrostla o 0,4 %, ačkoli v oblasti energií došlo k jejich poklesu o 0,5 %. Za tímto vývojem stojí do značné míry rozhodnutí vlády opětovně stanovovat maximální marže při prodeji pohonných hmot a snížit spotřební daň u nafty na evropské minimum, přičemž cenová regulace měla platit do konce října, ale již byla prodloužena do konce listopadu. Nicméně žádný oběd není zadarmo, toto opatření stojí státní kasu zhruba 1 mld. Kč a při jíž tak velmi výrazném deficitním hospodaření a aktuálních výnosech dluhopisů to bude mít negativní dopad na výši českého dluhu. Velmi zajímavý pohled bude na detailní strukturu inflace (zveřejněna bude 11.10.) a na vývoj ceny elektřiny a plynu pro domácnosti. Ty klesaly po celý letošní rok, ale většina dodavatelů již zareagovala na situaci na trzích a ohlásila zvýšení cen. To se ale zatím neprojevilo, když mnoho domácností má své produkty zafixované, ale nejpozději na začátku příštího roku se karta obrátí a zejména spotřebitelé, kteří nemají zafixovanou smlouvu, mohou být nepříjemně překvapeni.
Na druhé straně protiinflačním faktorem zůstávají ceny potravin a nealkoholických nápojů, kde meziroční deflace dokonce zrychlila z -3,5 % na -4,0 %. Je to však dáno částečně statistickými efekty, kdy srovnávací základna loňského října byla vyšší. V meziměsíčním srovnání došlo k jejich zvýšení o 0,6 % a vzhledem k zřejmému nárůstu nákladů v oblasti dopravy, energií, hnojiv či lidské práce společně s horší letošní úrodou by se ceny potravin v brzké době měly dostat i v meziročním vyjádření na vzestupnou dráhu. Pozitivní zprávou pro spotřebitele je, že se tak zatím nestalo, přestože v analytické obci panovala všeobecná shoda, že by tato situace mohla nastat už od podzimu. Zároveň tlak na růst cen potravin drží na uzdě koruna, která navzdory geopolitickému prostředí zůstává odolná, díky čemuž si nepřivážíme v takové míře inflační tlaky ze zahraničí.
Prakticky konstantní zůstává situace v oblasti služeb, kde meziroční inflace velmi mírně zpomalila ze 4,6 % na 4,5 % v souladu s naší predikcí. Takové tempo zdražování však pozorujeme již tři roky na pozadí stále napjatého nemovitostního i pracovního trhu, které udržuje cenové tlaky zvýšené.
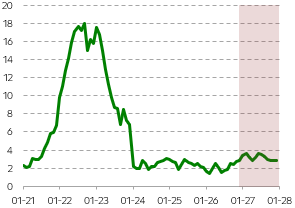
Právě nadměrné zdražování ve službách je hlavní příčinou, proč se jádrová inflace pohybuje u horní hranice tolerančního pásma ČNB (3 %) a poukazuje na inflační tlaky v domácí ekonomice. Navíc pokračující napětí na energetických trzích, kdy ceny ropy, zemního plynu i elektřiny výrazně vzrostly, zvyšuje riziko, že nabídkový šok způsobí nárůst cen i v dalších oblastech ekonomiky (tzv. sekundární efekty). Ostatně viceguvernér ČNB Jan Frait uvedl ve svém posledním rozhovoru, že toto téma může být tím hlavním na zítřejším zasedání ČNB. Inflační rizika nemizí, a naopak riziko jejich materializace roste, proto očekáváme, že bankovní rada zpřísní svou měnovou politiku a zvýší základní úrokovou sazbu na 4 %.
.
Spotřebitelská inflace
| Aktuální | Předchozí | RB | Trh | ČNB | |
| v % r/r | 2,4 | 2,5 | 2,5 | 2,5 | - |
| v % m/m | 0,4 | 0,0 | 0,5 | 0,5 | - |
Zdroj: Raiffeisenbank, Bloomberg, ČNB
 Martin KronAnalytik[email protected]