Koruna se ocitla pod tlakem
7 dní s korunouKurz koruny
29. 9. 2026
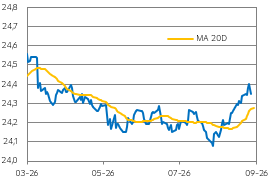
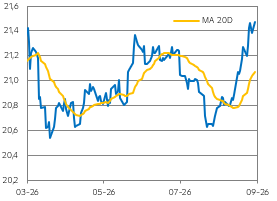
V minulém týdnu hrál na měnových trzích prim geopolitický vývoj, a protože se situace ani přes rozhovory nejvyšších politických představitelů nezlepšila, averze na finančních trzích rostla. V takovém prostředí se obvykle daří americkému dolaru a byl to i tento případ. Naopak regionální měny se dostávají pod tlak a koruna oslabila nad 24,40 EUR/CZK a ještě výrazněji vůči dolaru k 21,50 USD/CZK. Další námi predikovaný vývoj koruny (a mnoho dalšího) představíme zítra od 10:30 na našem webináři. Přihlásit se můžete prostřednictvím odkazu, který byl zaslán na vaši emailovou adresu.
Vývoj EUR/CZK
Zdroj: Raiffeisenbank, Macrobond
Vývoj USD/CZK
Zdroj: Raiffeisenbank, Macrobond
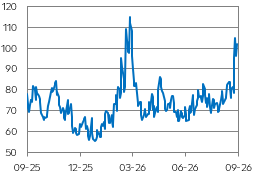
Volatilita dluhopisového trhu
Zdroj: Raiffeisenbank, Macrobond
Jaký byl vývoj koruny v minulém týdnu?
- Minulý týden byl lemován zejména geopolitickými událostmi. Na začátku týdne se pohybovala cena ropy Brent nad 100 USD/barel, ale oznámení Saudské Arábie, že se podařilo opravit ropovod East-West, vyústilo v krátkodobý pokles k 98 USD/barel. Ke snížení cen ropy mohlo také přispět vyjádření D. Trumpa, že je ochoten mluvit s íránským prezidentem.
- Na druhé straně americký prezident ve svém projevu v OSN opět Íránu vyhrožoval zničením, pokud nebude uzavřena mírová dohoda po listopadových volbách v USA. Naději vzbuzovaly některé nepřímé rozhovory mezi zástupci USA a Íránu a dokonce osobní setkání íránského ministr zahraničí Abbáse Arakčího se zvláštním americkým zmocněncem Stevem Witkoffem. Mluvilo se o podmínkách, za jakých by se otevřel Hormuzský průliv, ale Írán se svými požadavky neustupuje.
- Hormuzský průliv tak zůstává téměř uzavřený, když přes tuto klíčovou dopravní tepnu propluly dle dostupných dat v minulém týdnu jednotky tankerů. Ceny ropy šly proto opět vzhůru. Averze na finančních trzích v té souvislosti rostla, z čehož těžil americký dolar. Ten posílil během týdne vůči euru o více než 1 % a kurz EUR/USD se dostal pod 1,14. Koruna ztratila vůči dolaru dokonce 1,4 % k úrovni 21,47 USD/CZK, ale oslabila také proti euru a prorazila hranici 24,40 EUR/CZK. V relativním vyjádření byla slabší o 0,3 %, ale polský zlotý (-0,5 %) i maďarský forint (-0,6 %) ztratily více.
Co čeká korunu v tomto týdnu?
- Rovněž v tomto týdnu budou finanční trhy pozorně sledovat další geopolitický vývoj, který nastavuje tón na měnových trzích.
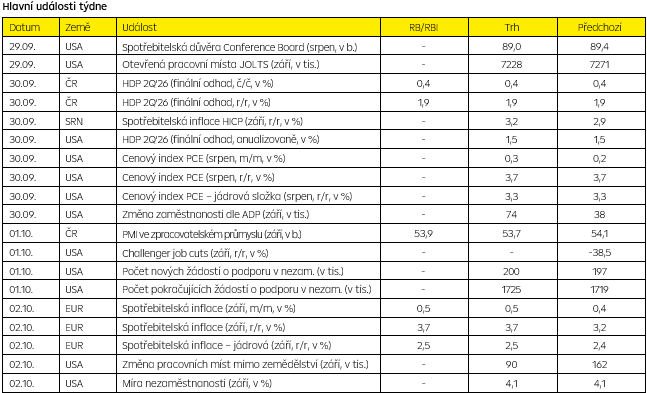
- Nicméně pro nás zkrácený pracovní týden nabídne také mnoho zajímavých dat. Vše zahájí zítřejší finální odhad českého HDP za 2Q’26, ač jeho dopad na korunu by měl být minimální.
- Mnohem zásadnější můžou být odpolední údaje ze Spojených států amerických, kde budou postupně publikovány výsledky průzkumu ADP o počtu nově vytvořených míst v soukromém sektoru, finální odhad HDP za 2Q’26 a srpnová PCE inflace. Bezesporu investoři budou také čekat na páteční oficiální vládní report z amerického trhu práce, který však pravděpodobně nezmění jeho hodnocení. Pokud by data vyzněla tak, že Fed bude muset jít s úrokovými sazbami výše, americký dolar by nejspíše rozšířil své zisky. Naopak regionální měny včetně koruny by zůstaly v defenzivě a koruna by byla ráda, pokud by dále neoslabila.
- Z tuzemska se dozvíme, jak se vyvíjí provozní podmínky v našem průmyslu dle indexu PMI. Z pohledu koruny bude nejdůležitější zprávou, jakým tempem rostou ceny vstupů i výstupů.
- V neposlední řadě dorazí předběžný odhad zářijové inflace v eurozóně. Očekává se její meziroční nárůst ze 3,2 % na 3,5 % a v případě jádrové inflace pak ze 2,4 % na 2,6 %. Sázky na přísnější měnovou politiku ECB by tak mohly zesílit, což by koruně také nehrálo do not.
.
Technická analýza
| EUR/CZK | R1: 24,436 | Bollinger | S1: 24,251 | Fibonacci |
| R2: 24,515 | Fibonacci | S2: 24,391 | Bollinger |
.
Prognóza
| Ke konci období | Aktuální kurz | Září 26 | Prosinec 26 | Březen 27 |
| EUR/CZK | 24,43 | 24,20 | 24,20 | 24,10 |
| USD/CZK | 21,55 | 21,04 | 20,86 | 20,42 |
| EUR/USD | 1,134 | 1,15 | 1,16 | 1,18 |
Zdroj dat: Bloomberg, Raiffeisenbank a.s., data k 29.9.2026 11:30
Zdroj dat: Bloomberg, Raiffeisenbank a.s., data k 29.9.2026 11:30
 Martin KronAnalytik[email protected]