Jak s korunou zahýbou dvě zasedání centrálních bank?
7 dní s korunouKurz koruny
26. 10. 2029
Korunu v minulém týdnu oslabovalo přetrvávající napětí na blízkém východě, nestabilita ve Španělsku, rozpočtová krize ve Francii i výsledky PMI z eurozóny. Přesto sázka finančních trhů na listopadové zvýšení sazeb ČNB českou měnu posiluje. Tento týden nabídne mimořádně bohatý makroekonomický program v čele se zasedáními amerického Fedu a ECB. Kalendář doplní první odhady HDP za 3Q z Česka, Německa, eurozóny a USA. Zároveň v USA bude zveřejněna PCE inflace.
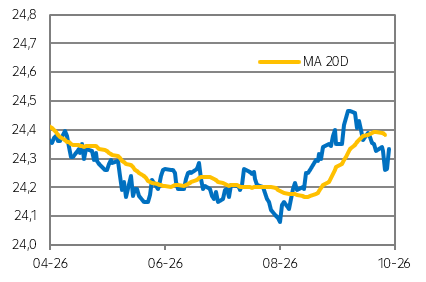
Vývoj EUR/CZK
Zdroj: Raiffeisenbank, Macrobond
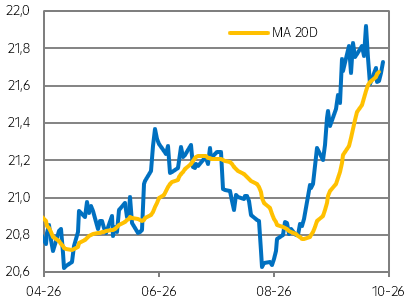
Vývoj USD/CZK
Zdroj: Raiffeisenbank, Macrobond
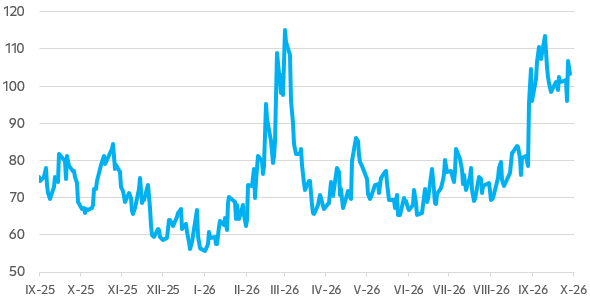
Volatilita dluhopisového trhu
Zdroj: Raiffeisenbank, Macrobond
Jaký byl vývoj koruny v minulém týdnu?
- Koruna zahájila týden na úrovni v blízkosti 24,35 EUR/CZK. Trhy vstřebávaly nejistotu ze Španělska (vyhlášení předčasných voleb) a rozpočtovou krizi ve Francii. Euro oslabilo a zprostředkovaně stáhlo dolů i středoevropský region.
- V úterý Maďarská národní banka v souladu s očekáváním ponechala základní úrokovou sazbu na 5,50 %, což korunu podpořilo v pozvolném posilování směrem k 24,30 EUR/CZK.
- Ve středu a ve čtvrtek česká měna dále posilovala a dosáhla svého týdenního maxima u 24,24 EUR/CZK. Finanční trhy očekávají, že ČNB na zasedání 5. listopadu zvýší 2T reposazbu o 25 bb na 4,00 % a u ECB předpokládají z 90 % stabilitu. Zacenění vyššího úrokového diferenciálu postupně pomáhá koruně v posilování.
- Předběžné říjnové indexy nákupních manažerů PMI v eurozóně a v Německu ukázaly smíšené výsledky. V Německu nálada ve zpracovatelském průmyslu vzrostla výrazně nad očekávaní trhu, avšak v eurozóně PMI poklesla pod odhady trhu, a to ve zpracovatelském průmyslu i ve službách. V Německu ve službách taktéž propadla. To vedlo k mírnému oslabení eura a potažmo také české koruny.
Co čeká korunu v tomto týdnu?
- Pro korunu bude nejzajímavější druhá polovina týdne. Americký Fed bude rozhodovat o nastavení úrokových sazeb. Finanční trhy z 90 % očekávají úrokovou stabilitu na pozadí stabilního trhu práce a zvýšených cen komodit, které tlačí inflaci vzhůru (CPI v říjnu 3,7 %; jádrová CPI 2,6 %) a ještě výrazněji se propisují do cen ve výrobě (PPI září 6,3 %). Naše prognóza nevylučuje zvýšení sazeb fedu o 25 bb již na tomto zasedání do pásma 4,00 – 4,25 %. Zvýšení sazeb by vedlo k posílení amerického dolaru vůči euru, koruna by se dostala pod tlak a oslabila by.
- Ve čtvrtek bude o sazbách rozhodovat ECB. Tržní konsenzus i naše prognóza počítají se stabilitou, kdy by depozitní sazba měla zůstat na 2,50 %, základní sazba na 2,65 %. Důležitější než samotné rozhodnutí, bude následná komunikace, která naznačí další směřování evropské měnové politiky. Pokud by ECB překvapila a zvýšila sazby o 25 bb, euro by posílilo, úrokový diferenciál mezi českou a evropskou sazbou by se zmenšil, česká koruna by ztratila část úrokové výhody, což by posílilo tlak na její oslabení vůči euru. Nadmíru jestřábí projev ze strany ECB, který by naznačil výraznější zvyšování sazeb v budoucnu, by také mohl poslat korunu k nižším hodnotám.
- Trh a naše predikce očekávají, že na listopadovém zasedání zvýší ČNB sazby o 25 bb na 4,00 %. Koruna by získala úrokový náskok, a pokud by tento týden obě centrální banky zvolily stabilitu sazeb, přesně tak, jak očekávají finanční trhy, koruna by mohla postupně mírně posilovat.
- Vyšší PCE inflace, než očekávají trhy, by mohla podpořit sázky na vyšší sazby Fedu na prosincovém zasedání. Nakonec ještě vyšší, než očekávaný růst HDP za 3Q v USA v anualizovaném vyjádření by mohl podpořit dolar a koruna by tratila. Medián trhu očekává růst 3,2 %, po 2,2 % za 2Q.
- V pátek týden uzavřou předběžné odhady HDP za 3Q v ČR, Německu i eurozóně. Pokud by růst českého HDP výrazněji překonal očekávání trhu, česká měna by mohla na toto konto v závěru týdne připsat mírné zisky.
.
Technická analýza
| EUR/CZK | R1: 24,350 | Bollinger | S1: 24,270 | Fibonacci |
| R2: 24,395 | Fibonacci | S2: 24,240 | Bollinger |
.
Prognóza
| Ke konci období | Aktuální kurz | Prosinec 26 | Březen 27 | Červen 27 |
| EUR/CZK | 24,35 | 24,30 | 24,30 | 24,30 |
| USD/CZK | 21,73 | 21,13 | 20,59 | 20,25 |
| EUR/USD | 1,120 | 1,15 | 1,18 | 1,20 |
Zdroj dat: Bloomberg, Raiffeisenbank a.s., data k 26.10.2026 11:00
Hlavní události týdne.
události týdne
Hlavní události týdne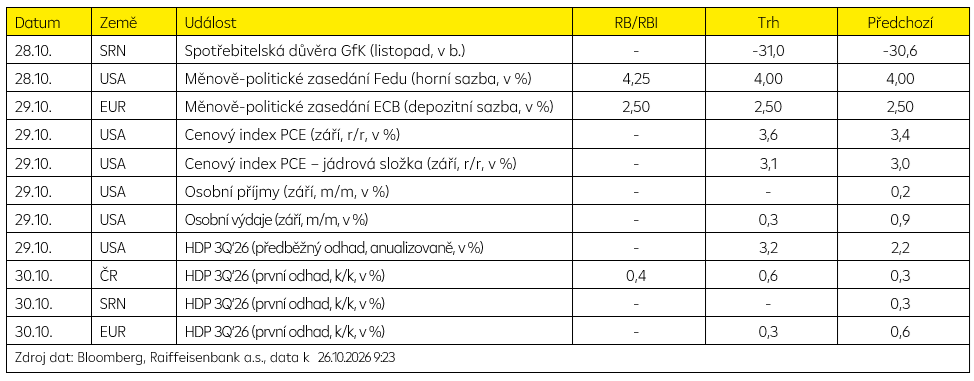
 Tereza KrčekAnalytička[email protected]