Slabší koruna na úkor silnějšího dolaru
7 dní s korunouKurz korunyČNB
21. 9. 2026
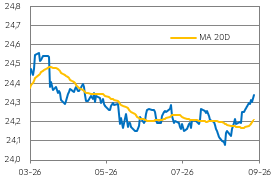
Další eskalace konfliktu na Blízkém východě, rostoucí ceny energií společně s posilujícím americkým dolarem poslaly korunu nad úroveň 24,30 EUR/CZK. Té nepomohlo ani rozhodnutí ČNB ponechat úrokové sazby na stávající úrovni. Závazek k dalším krokům sice nebyl učiněn, ale některé fragmenty z tiskové konference guvernéra ČNB Aleše Michla podle nás signalizují možnost zvýšení sazeb do konce tohoto roku. O dalším pohybu koruny však v krátkém období rozhodne geopolitika, ceny energií a vývoj EUR/USD.
Vývoj EUR/CZK
Zdroj: Raiffeisenbank, Macrobond
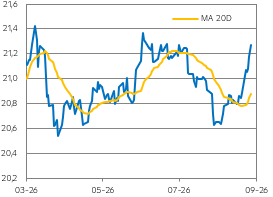
Vývoj USD/CZK
Zdroj: Raiffeisenbank, Macrobond
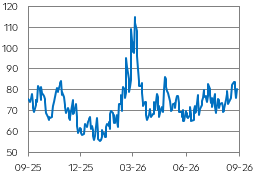
Volatilita dluhopisového trhu
Zdroj: Raiffeisenbank, Macrobond
Jaký byl vývoj koruny v minulém týdnu?
- Na začátku minulého týdne se koruně nelíbilo opětovné zvýšení napětí na Blízkém východě, když jemenští Húsiové podnikli útoky na ropnou infrastrukturu Saudské Arábie. Strach z nedostatku ropy na trzích zesílil, což se projevilo na rostoucích cenách energií. Ropa Brent atakovala hranici 110 USD za barel a zemní plyn stoupl nad 80 EUR/MWh. Zatímco americký dolar posilovat, koruna oslabovala k úrovni 24,30 EUR/CZK.
- Obecně můžeme říci, že koruna v předchozím týdnu kopírovala vývoj na EUR/USD. Z tohoto pohledu bylo zcela zásadní dlouho očekávané zasedání Fedu. Měnový výbor se nakonec jednomyslně rozhodl zvýšit úrokové sazby o 25bb do cílového pásma 3,75-4,00 %. Centrálním bankéřům se nezamlouvá, že se inflace dlouhodobě pohybuje nad jejich 2% cílem. Navíc vnímají další proinflační rizika, i proto byl navýšen odhad PCE inflace. Finanční podmínky podle představitelů Fedu nejsou dostatečně utažené a měnová politika bude muset být restriktivnější. To se odráží také na načrtnuté trajektorii úrokových sazeb, kdy se většina FOMC kloní k ještě jednomu zvýšení sazeb do konce roku. Celkové vyznění zasedání tak bylo jasně jestřábího charakteru. Výnosová křivka se mírně zploštila, když se výnos desetiletého dluhopisu drží okolo víceletého maxima 5 %, zatímco výnosy na krátkém konci výnosové křivky rostly, což byla živná půda pro americký dolar a kurz EUR/USD propadl až ke 1,146.
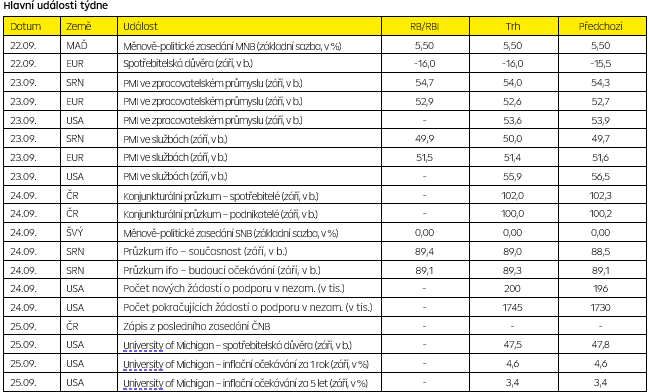
- Z tuzemska bylo bezesporu nejdůležitější událostí zasedání ČNB. Ta se rozhodla v souladu s očekáváními ponechat úrokové sazby beze změny (2T repo je 3,75 %) a koruna na tuto zprávu bezprostředně nereagovala.
Co čeká korunu v tomto týdnu?
- Zajímavější byl však výhled na další pohyb úrokových sazeb. V tomto směru mohla naznačit více tisková konference guvernéra Aleše Michla. To se podle nás také stalo, když uvedl, že červnové zvýšení úrokových sazeb přineslo žádoucí efekt. Tentokrát však do této věty zasadil klíčové slovo: „prozatím“. Zároveň explicitně řekl, že na příštím zasedání se bude rozhodovat mezi stabilitou sazeb a jejich zvýšením, zatímco v srpnu byly všechny možnosti otevřené. Podle nás tyto malé nuance ukazují, že pravděpodobnější scénář je, že by ČNB mohla do konce letošního roku ještě jednou zvýšit úrokové sazby. Komunikaci hodnotíme jako mírně jestřábí, přesto koruna krátce oslabila ke 24,38 EUR/CZK. Bližší argumentaci členů bankovní rady pak nabídne páteční zápis ze zasedání.
- Globální ekonomický kalendář nabídne ve středu údaje PMI z hlavních světových ekonomik. Zejména, pokud by došlo ke zlepšení podmínek v Německu a eurozóně, mohla by to ocenit i koruna, protože by to naznačovalo vyšší zahraniční poptávku, což by vzhledem k charakteru české ekonomiky byla velmi dobrá zpráva.
- Koruna bude však nejvíc sledovat geopolitický vývoj a na to navázaný vývoj cen energií. Případná další eskalace by koruně nebyla po chuti.
.
Technická analýza
| EUR/CZK | R1: 24,380 | Bollinger | S1: 24,184 | Fibonacci |
| R2: 24,381 | Fibonacci | S2: 24,338 | Bollinger |
.
Prognóza
| Ke konci období | Aktuální kurz | Září 26 | Prosinec 26 | Březen 27 |
| EUR/CZK | 24,35 | 24,20 | 24,20 | 24,10 |
| USD/CZK | 21,21 | 21,04 | 20,86 | 20,42 |
| EUR/USD | 1,148 | 1,15 | 1,16 | 1,18 |
Zdroj dat: Bloomberg, Raiffeisenbank a.s., data k 21.9.2026 11:40
Zdroj dat: Bloomberg, Raiffeisenbank a.s., data k 21.9.2026 11:40
 Martin KronAnalytik[email protected]