Posilující dolar se koruně nezamlouvá
7 dní s korunouKurz korunyInflace
16. 11. 2026
V minulém týdnu se koruna soustředila na zahraniční dění a příliš radosti jí nepřineslo. Zejména vyšší inflace v USA, jestřábí komentáře z Fedu a z toho pramenící posilování amerického dolaru poslalo regionální měny včetně koruny do defenzivy. Rovněž v tomto týdnu bude pro korunu klíčové, jestli si dolar udrží své zisky, nebo je rozšíří, či naopak ztratí. Dorazí ale také data z eurozóny, která napoví, jak by si mohla ECB počínat v dalších měsících. Případný růst eurových tržních sazeb by koruna zcela jistě neocenila.
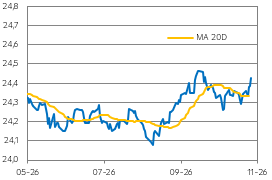
Vývoj EUR/CZK
Zdroj: Raiffeisenbank, Macrobond
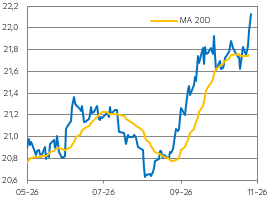
Vývoj USD/CZK
Zdroj: Raiffeisenbank, Macrobond
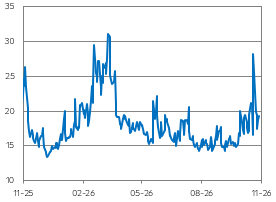
"Index strachu" VIX
Zdroj: Raiffeisenbank, Macrobond
Jaký byl vývoj koruny v minulém týdnu?
- Výsledek nezaměstnanosti (zůstala na 5 %) i finální odhad říjnové inflace (zpomalení celkové inflace z 2,5 % na 2,4 % a jádrová inflace setrvala na 3,1 %) korunu nechalo klidnou u 24,35 EUR/CZK.
- Mnohem zajímavější pro korunu byl vývoj na EUR/USD, který rostl do úterního odpoledne, než byla zveřejněna říjnová inflace v USA. Meziměsíční dynamika celkové i jádrové inflace byla o 0,1 p.b. nad odhady a zahájila spanilou jízdu amerického dolaru. Tomu pomohl i komentář Ch. Wallera z Fedu, který uvedl, že zvýšení sazeb v prosinci o 25bb nemusí být dostatečné. Finanční trh je tak aktuálně přesvědčen o zvýšení sazeb na příštím zasedání, přičemž ve hře je také větší krok (+50bb). Americké výnosy tak vzrostly zejména na krátkém konci výnosové křivky, což byla živná půda pro dolar. Ten posílil vůči euru o 0,8 % a kurz EUR/USD poklesl až na 1,105. Regionální měny se proto dostaly pod tlak včetně koruny, která oslabila o více než 1 % proti dolaru a prolomila hranici 22 USD/CZK. Ztráty vůči euru byly mírnější (-0,3 %) a kurz se dostal ke 24,40 EUR/CZK.
- V první půlce týdne prudce klesaly ceny ropy v souvislosti s prohlášením D. Trumpa, že válka s Íránem je téměř u konce a vkládanými nadějemi do rozhovorů Ukrajiny a Ruska. Koruna ale vyčkávala, zda dojde k nějakému pokroku, což se bohužel nestalo. Ceny ropy proto opět vzrostly a páteční zápis ze zasedání ČNB ukázal, že další zvýšení sazeb nelze vyloučit. Koruna ale výrazněji nereagovala a zůstala u 24,40 EUR/CZK.
Co čeká korunu v tomto týdnu?
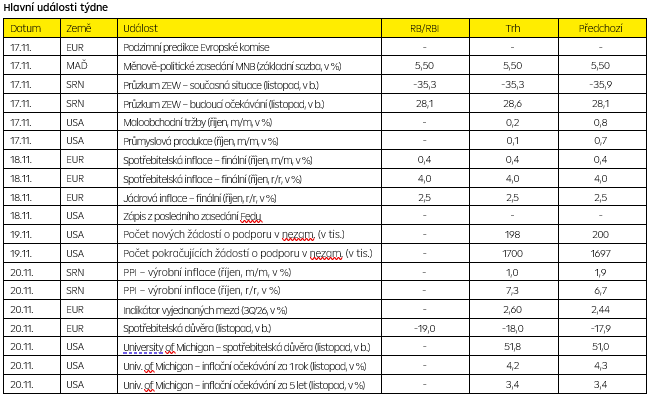
- Geopolitika bude bezesporu dále tématem, který finanční trhy budou velmi pečlivě sledovat a vyhodnocovat. Výraznějšího pokroku dle slov zástupců Ukrajiny i Ruska se však nejspíše nedočkáme.
- Hlavní ekonomickou událostí tohoto týdne by měl být středeční zápis ze zasedání Fedu. Navíc jeho důležitost stoupá s výše uvedenými slovy Ch. Wallera z Fedu, že scénářem může být i zvýšení úrokových sazeb až o 50bb v prosinci. To bylo pro investory překvapivé sdělení i vzhledem k tomu, že zářijová predikce Fedu naznačovala do konce letošního roku pouze zpřísnění měnové politiky o standardních 25bb. Nyní se budou hledat střípky, k čemu se přiklánějí jednotliví členové Fedu.
- Velmi důležité údaje dorazí na konci týdne z eurozóny. Nejprve ve čtvrtek, jak se vyvíjely náklady práce ve 3Q’26 a v pátek tzv. indikátor vyjednaných mezd. V současnosti, kdy nadále čelíme negativnímu nabídkovými šoku v podobě zvýšených cen energií, napjatý trh práce zesiluje riziko přenosu vyšších cen energií také do cen zboží, služeb, ale i do mzdových požadavků. Těmto tzv. sekundárním efektům bude chtít zabránit ECB. Prosincové zvýšení sazeb se zdá jasné, ale nyní se hraje o to, zda bude třeba utáhnout měnovou politiku více. Vyšší mzdové tlaky by takovou potřebu signalizovaly, díky čemuž by mohly růst eurové tržní sazby a snižoval by se diferenciál vůči českým, což by zintenzivnilo tlak na korunu.
.
Technická analýza
| EUR/CZK | R1: 24,436 | Bollinger | S1: 24,293 | Fibonacci |
| R2: 24,501 | Fibonacci | S2: 24,413 | Bollinger |
.
Prognóza
| Ke konci období | Aktuální kurz | Prosinec 26 | Březen 27 | Červen 27 |
| EUR/CZK | 24,43 | 24,30 | 24,30 | 24,30 |
| USD/CZK | 22,19 | 21,13 | 20,59 | 20,25 |
| EUR/USD | 1,101 | 1,15 | 1,18 | 1,20 |
Zdroj dat: Bloomberg, Raiffeisenbank a.s., data k 16.11.2026 12:00
Zdroj dat: Bloomberg, Raiffeisenbank a.s., data k 16.11.2026 12:00