Pokles koruny se zastavil
7 dní s korunouKurz koruny
12. 10. 2026
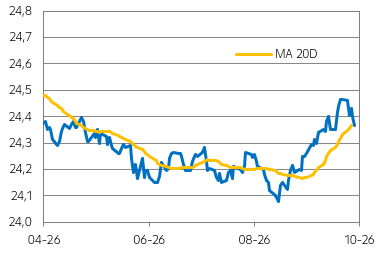
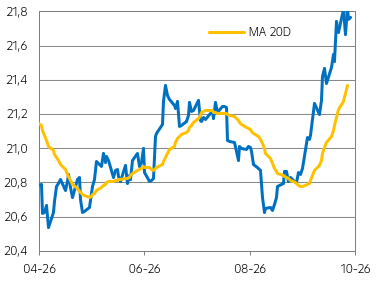
Po slabším úvodu v minulém týdnu, který byl způsoben geopolitickými událostmi, slabším eurem z důvodu rozpočtové tenze ve Francii, koruna částečně smazala ztráty, k čemuž jí pomohla i vyšší tuzemská inflace za září a s ní spojená vyšší šance na další zvýšení sazeb ČNB. Tento týden bude v centru pozornosti americká inflace CPI, která spolu s vývojem konfliktu na Blízkém východě rozhodne o dalším směřování měnových kurzů.
Vývoj EUR/CZK
Zdroj: Raiffeisenbank, Macrobond
Vývoj USD/CZK
Zdroj: Raiffeisenbank, Macrobond
Volatilita dluhopisového trhu
Zdroj: Raiffeisenbank, Macrobond
Jaký byl vývoj koruny v minulém týdnu?
- Koruna v pondělí oslabila k úrovni 24,476 EUR/CZK, kde se dotkla horní hranice Bollingerova pásma a zaznamenala své týdenní minimum. Vývoj byl ovlivněn přetrvávající geopolitickou nejistotou na Blízkém východě, rostoucími cenami energií a slabším eurem. Nepomohlo ani vyhlášení předčasných voleb ve Španělsku a rozpočtové tenze ve Francii.
- V úterý odpoledne byl zveřejněn odhad zářijové inflace, která zrychlila z 1,9 % na 2,5 % r/r a o 0,3 p.b. předčila prognózu ČNB. Ačkoliv posilující dolar drží regionální měny pod mírným tlakem, vyšší inflační číslo zvyšuje pravděpodobnost zpřísnění měnové politiky ČNB.
- V dalších dnech česká měna své zisky udržela. V pátek dosáhla svého týdenního maxima u úrovně 24,346 EUR/CZK.
Co čeká korunu v tomto týdnu?
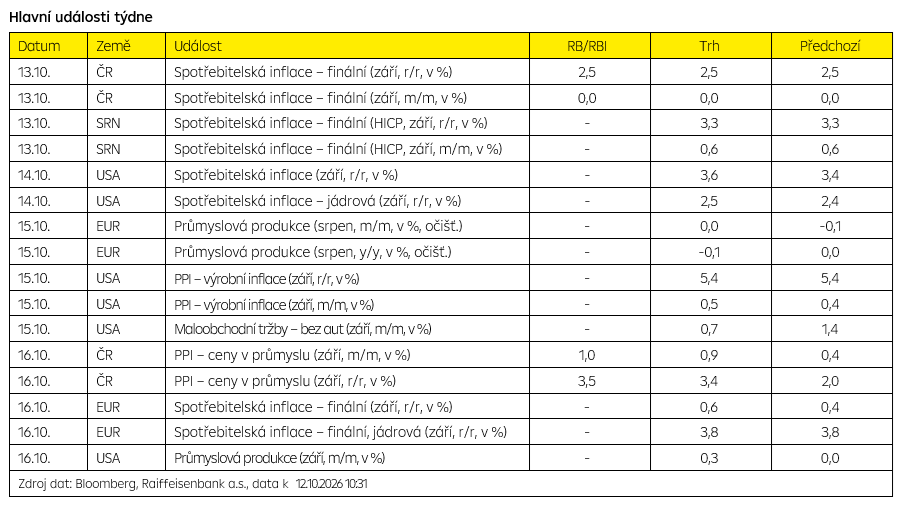
- Nadcházející týden se ponese ve znamení klíčových dat o inflaci z domova i ze zámoří. Domácí kalendář nabídne v úterý finální CPI inflaci za září, která podle předběžných údajů zrychlila meziročně na 2,5 % (ze srpnových 1,9 %), a to zejména pod tlakem vyšších cen energií a pohonných hmot. Vzhledem k tomu, že výsledek byl nad prognózou ČNB (2,2 %), trh očekává zvýšení sazeb o 25 bb (2T repo sazba na 4 %) na dalším zasedání v listopadu. Klíčová budou data o jádrové inflaci, která ukážou, zda inflace překročila 3 %, či se udržela na horní hraně tolerančního pásma ČNB.
- Koruna by v budoucnu pod taktovkou možného zvýšení sazeb mohla mírně posílit. V tom jí může pomoci páteční inflace v průmyslu, u které očekáváme meziroční zrychlení z 2 % na 3,5 %. Výraznější proinflační tlaky u výrobců by znamenaly další růstový podnět pro korunu.
- Hlavním globálním impulsem však bude středeční zveřejnění CPI inflace v USA. Trh očekává, že meziroční inflace mírně vzroste na 3,6 % (ze srpnových 3,4 %). Pokud by inflace překvapila ještě vyšším nárůstem, zesílily by sázky na přísnější měnovou politiku Fedu. Dolar by těžil a koruna by oslabila. Naopak případné zvolnění inflačních tlaků by poskytlo prostor k ziskům měnám středoevropského regionu. Celý inflační obrázek doplní čtvrteční ceny výrobců, které minulý měsíc meziročně rostly o 5,4 %. Naše prognóza očekává, že Fed zvýší sazby o 25 bb na říjnovém (pravděpodobnost 50:50) i prosincovém zasedání.
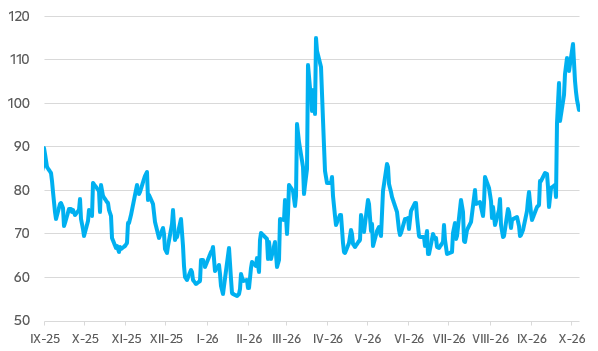
- Blížící se midterms v USA mohou způsobit vyšší volatilitu na trzích. Výnosy amerických státních dluhopisů slouží jako globální benchmark.
- Pro české korporátní i státní dluhopisy by to znamenalo požadavek na vyšší rizikovou prémii. Vyšším sazbám pomáhá také plánovaná rozvolněná fiskální politika v tuzemsku, která zakládá proinflační rizika a přiměje ČNB k vyšší opatrnosti a s největší pravděpodobností ke zvýšení sazeb. To vyústí v prodražení obsluhy státního dluhu a zvýší náklady na dlouhodobé financování v české ekonomice.
.
Technická analýza
| EUR/CZK | R1: 24,450 | Bollinger | S1: 24,251 | Fibonacci |
| R2: 24,515 | Fibonacci | S2: 24,415 | Bollinger |
.
Prognóza
| Ke konci období | Aktuální kurz | Prosinec 26 | Březen 27 | Červen 27 |
| EUR/CZK | 24,37 | 24,30 | 24,30 | 24,30 |
| USD/CZK | 21,75 | 21,13 | 20,59 | 20,25 |
| EUR/USD | 1,120 | 1,15 | 1,18 | 1,20 |
Zdroj dat: Bloomberg, Raiffeisenbank a.s., data k 12.10.2026 11:00
.
 Tereza KrčekAnalytička[email protected]