S korunou jen tak něco nezamává
7 dní s korunouKurz korunyČNBInflace
9. 11. 2026
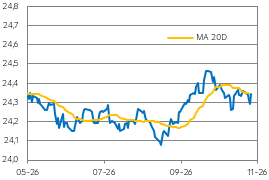
První listopadový týden byl velkým testem pro korunu a její stabilitu a naše měna v něm obstála. Nejdříve krátce posílila v souvislosti s mírným oslabením amerického dolaru na pozadí vítězství Demokratů ve volbách do Kongresu, ale čtvrteční těsné rozhodnutí ČNB zvýšit úrokové sazby společně se spíše neutrální komunikací poslalo korunu zpět nad hranici 24,30 EUR/CZK. O dalším pohybu koruny však v následujících dnech, potenciálně týdnech rozhodne geopolitika.
Vývoj EUR/CZK
Zdroj: Raiffeisenbank, Macrobond
Vývoj USD/CZK
Zdroj: Raiffeisenbank, Macrobond
"Index strachu" VIX
Zdroj: Raiffeisenbank, Macrobond
Jaký byl vývoj koruny v minulém týdnu?
- Přestože začátek listopadu nabídl celou řádku zajímavých ekonomických událostí, koruna zůstala relativně stabilní v pásmu 24,27-24,37 EUR/CZK.
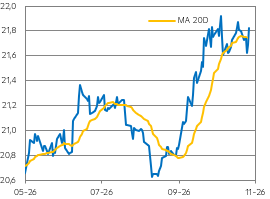
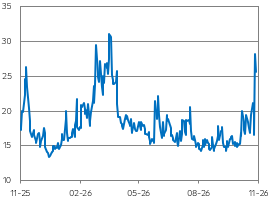
- V amerických midterms vyhráli Demokraté, kteří budou mít v obou komorách Kongresu většinu, což výrazně ztíží vládnutí Donalda Trumpa ve druhé polovině jeho funkčního období. To znamená, že se mohou zkomplikovat vyjednávání ohledně financování federální vlády, díky čemuž se zvyšuje riziko „shutdownů“. Rovněž bude obtížnější jmenování představitelů Fedu či Nevyššího soudu, což představuje zvýšenou míru nejistoty a možnou zvýšenou volatilitu na finančních trzích. Americký dolar reagoval mírným oslabením, kurz EUR/USD se dostal k úrovni 1,127, USD/CZK se posunul k 21,55, ale vůči euru koruna zůstala u 24,30 EUR/CZK.
- Další významnou geopolitickou událostí byl diplomatický posun v jednáních mezi Ukrajinou a Ruskem a také, že se neobnovily útoky ze strany USA a Izraele na Írán. Navíc Donald Trump oznámil, že do konce roku USA přestanou s vojenskou pomocí Izraeli. Ceny ropy na světových trzích proto klesaly a koruna posílila pod hranici 24,30 EUR/CZK.
- Na domácí scéně byl pro korunu důležitý středeční předběžný odhad říjnové inflace, kdy její meziroční růst mírně zpomalil z 2,5 % na 2,4 %, zatímco naše i tržní predikce očekávaly její stagnaci. Inflace ve službách ale zrychlila ze 4,5 % na 4,6 %. V eurozóně meziroční inflace zrychlila ze 3,8 % na 4 %, což poukazuje na zpřísnění měnové politiky ECB i ČNB. Právě bankovní rada ČNB doručila zvýšení úrokových sazeb o 25bb v souladu s naší predikcí. Na následné tiskové konferenci guvernér ČNB Aleš Michl uvedl, že se bankovní rada bude rozhodovat zasedání od zasedání a toto zvýšení sazeb není začátkem cyklu zpřísňování měnové politiky. Koruna proto oslabila zpět nad úroveň 24,30 EUR/CZK.
Co čeká korunu v tomto týdnu?
- V pátek ČNB zveřejnila ve větším detailu svou makroekonomickou prognózu, ze které sice vyplývá, že by se ještě mohly zvyšovat úrokové sazby, nicméně na základě komunikace bankovní rady se domníváme, že 4 % by mohly být stropem. Rizika naší predikce jsou ale vychýlena směrem k vyšším sazbám. Finanční trh nadále předpokládá od ČNB na ročním horizontu až trojí zvýšení sazeb, což se ale v tuto chvíli zdá jako nereálné, tudíž prostor pro posílení koruny hodnotíme jako omezený.
- Na druhé straně, pokud by se geopolitická riziková prémie snížila na pozadí případného pokroku v jednání mezi Ukrajinou a Ruskem a také mezi USA a Íránem, byl by to pozitivní faktor pro měny rozvíjejících se trhů včetně koruny. Právě geopolitika bude hlavním činitelem měnových trhů v tomto týdnu, nicméně jak opakovaně ukázaly minulé týdny, nelze vyloučit další zklamání a vyšší volatilitu na trzích.
- Ekonomický kalendář v tomto týdnu je takřka prázdný s výjimkou americké inflace, která může formovat očekávání ohledně dalšího postupu Fedu.
.
Technická analýza
| EUR/CZK | R1: 24,360 | Bollinger | S1: 24,265 | Fibonacci |
| R2: 24,417 | Fibonacci | S2: 24,346 | Bollinger |
.
Prognóza
| Ke konci období | Aktuální kurz | Prosinec 26 | Březen 27 | Červen 27 |
| EUR/CZK | 24,35 | 24,30 | 24,30 | 24,30 |
| USD/CZK | 21,77 | 21,13 | 20,59 | 20,25 |
| EUR/USD | 1,119 | 1,15 | 1,18 | 1,20 |
Zdroj dat: Bloomberg, Raiffeisenbank a.s., data k 9.11.2026 13:20
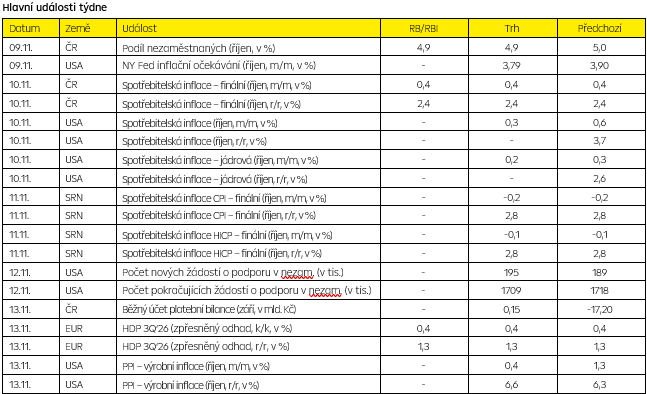
Zdroj dat: Bloomberg, Raiffeisenbank a.s., data k 9.11.2026 13:20
 Martin KronAnalytik[email protected]