Koruna to bude mít v dalších měsících obtížné
7 dní s korunouKurz korunyInflaceČNB
5. 10. 2026
Minulý týden byl lemován krasojízdou amerického dolaru, který navzdory klesajícím sázkám na zvyšování sazeb v USA znatelně posílil. Proti euru si připsal více než 1 % a tomuto trendu nedokázala odolat ani koruna. Ta zůstane pod tlakem, pokud si dolar bude udržovat současné rozpoložení. Z dlouhodobé perspektivy očekáváme, že koruna do konce letošního roku velmi mírně posílí, ale v 1H’27 bude vzhledem k zmenšujícímu se úrokovému diferenciálu stagnovat okolo úrovně 24,30 EUR/CZK.
Vývoj EUR/CZK
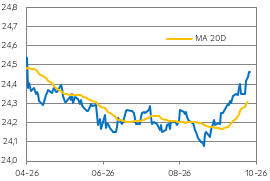
Zdroj: Raiffeisenbank, Macrobond
Vývoj USD/CZK
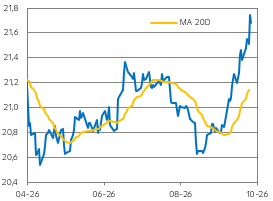
Zdroj: Raiffeisenbank, Macrobond
Volatilita dluhopisového trhu
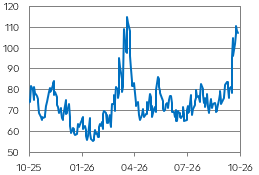
Zdroj: Raiffeisenbank, Macrobond
Jaký byl vývoj koruny v minulém týdnu?
- Koruna v minulém týdnu kontinuálně oslabovala na pozadí výrazně posilujícího amerického dolaru. Ten si připsal během předchozího týdne 1,2 % proti euru a kurz EUR/USD se propadl až k úrovni 1,125. Ofenzivě zelených bankovek nedokázala čelit ani naše měna, která oslabila vůči dolaru o více než 1,5 % k hranici 21,70 USD/CZK. Ztráty proti euru byly výrazně menšího charakteru (-0,3 %) a kurz se posunul nad 24,40 EUR/CZK.
- Naší měně nepomohl ani finální odhad růstu HDP za 2Q’26, který ukázal, že tuzemské hospodářství mezičtvrtletně vzrostlo o 0,3 % a meziročně o 1,8 %, což v obou případech znamenalo revizi o 0,1 p.b. níže. Zároveň index PMI pro tuzemský průmysl naznačuje, že by se mohla naplnit naše predikce předpokládaného zpomalení růstu ekonomiky ve 2H’26.
- Výsledky srpnové PCE inflace v USA dopadly pod odhady trhu a rovněž data z amerického trhu práce byla slabší, což se projevilo na snižujících sázkách finančního trhu na zvýšení sazeb Fedu na příštím zasedání v říjnu. Přesto to nezabránilo výše popsanému posilování dolaru.
- Na závěr týdne byla také zveřejněna inflace v eurozóně, která během září akcelerovala ze 3,2 % na 3,8 %. I přes tento výsledek finanční trh v tuto chvíli nesází na zvýšení sazeb ze strany ECB již na říjnovém zasedání.
Co čeká korunu v tomto týdnu?
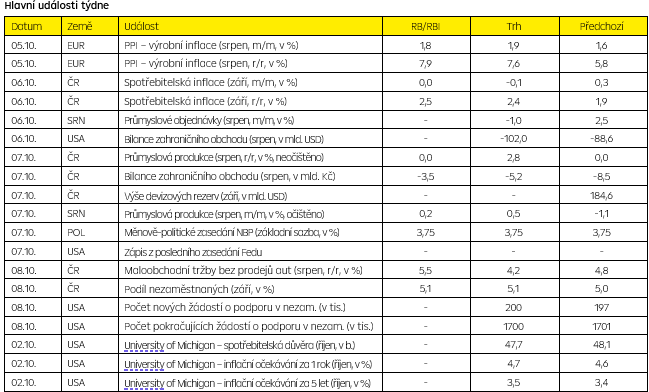
- Co se týká vývoje koruny, v příštím týdnu bude rozhodující, jak se bude vyvíjet válka na Blízkém východě a s tím spojené ceny energií na světových trzích. Kromě toho bude ze zahraničí zásadní středeční zápis z posledního zasedání Fedu. Pokud se ukáže, že centrální bankéři chtějí výrazněji zpřísňovat měnovou politiku, dolar by mohl rozšiřovat své zisky.
- Tento týden nabídne mnoho dat z tuzemska, přičemž tím nejdůležitějším bude zítřejší odhad inflace za září. Očekáváme nárůst meziroční inflace z 1,9 % na 2,5 % (odhad trhu 2,4 %), zatímco ČNB predikovala na začátku srpna inflaci ve výši 2,2 %. Nicméně nepředpokládáme výraznější reakci na tento výsledek v prostředí rychle posilujícího dolaru, který by měl udržovat korunu pod tlakem. Na druhé straně dolar už pomalu vyhlíží blížící se midterms v USA, které mohou způsobit vyšší volatilitu na trzích.
- Původně jsme předpokládali, že koruna zakončí tento rok u 24,20 EUR/CZK, ale vzhledem k aktuálnímu vývoji jsme přistoupili k mírné revizi a nyní predikujeme, že konečnou stanicí bude úroveň 24,30 EUR/CZK. V 1H’27 očekáváme stagnaci u této úrovně, když úrokový diferenciál by z pohledu koruny zůstal kladný, ale mohl by se zmenšit, jelikož od ECB očekáváme ještě dvě zvýšení sazeb po zářijovém posunu, zatímco v případě ČNB očekáváme jen jeden krok vzhůru na 4 % do konce roku následovanou stabilitou v roce 2027. Ve 2H’27 by koruna díky úrokové stabilitě mohla posílit, protože naopak ECB může uvažovat o uvolnění měnové politiky, kdežto sazby ČNB by se měnit nemusely. Naší měně by pak měl pomoct rychlejší ekonomický růst Česka než eurozóny, zlepšení obchodní bilance a uklidnění situace na Blízkém východě. Koruna by tak v příštím roce mohla posílit k úrovni 24,10 EUR/CZK.
.
Technická analýza
| EUR/CZK | R1: 24,456 | Bollinger | S1: 24,251 | Fibonacci |
| R2: 24,515 | Fibonacci | S2: 24,414 | Bollinger |
.
Prognóza
| Ke konci období | Aktuální kurz | Prosinec 26 | Březen 27 | Červen 27 |
| EUR/CZK | 24,44 | 24,30 | 24,30 | 24,30 |
| USD/CZK | 21,80 | 21,13 | 20,59 | 20,25 |
| EUR/USD | 1,121 | 1,15 | 1,18 | 1,20 |
Zdroj dat: Bloomberg, Raiffeisenbank a.s., data k 5.10.2026 11:00
Zdroj dat: Bloomberg, Raiffeisenbank a.s., data k 5.10.2026 11:00
 Martin KronAnalytik[email protected]