Větší pohyby koruny na obzoru?
7 dní s korunouKurz korunyČNBInflace
2. 11. 2026
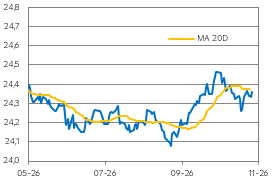
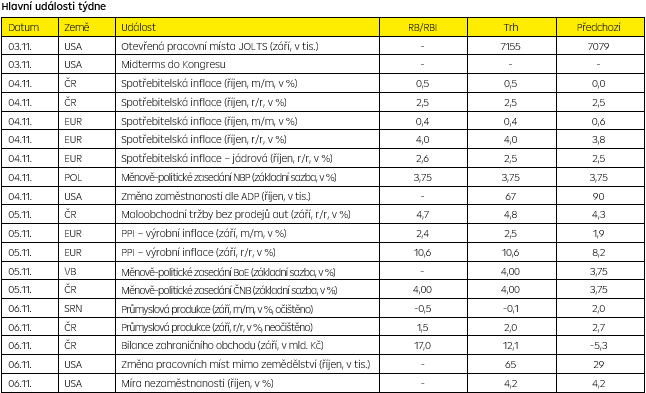
Přestože minulý týden byl prošpikován důležitými ekonomickými událostmi, primárně zahraničních, koruna zůstala takřka netknutá obchodující se nad úrovní 24,30 EUR/CZK. Rovněž nový týden nabídne celou plejádu zásadních údajů od dat z amerického trhu práce přes inflaci v eurozóně až k inflaci v tuzemsku a zasedání ČNB. Nelze ale ani opomenout politický rozměr, který bude formován volbami v USA a případnou eskalací konfliktu na Blízkém východě. Korunu tak může čekat rozkolísanější období.
Vývoj EUR/CZK
Zdroj: Raiffeisenbank, Macrobond
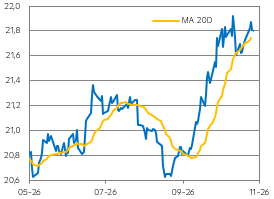
Vývoj USD/CZK
Zdroj: Raiffeisenbank, Macrobond
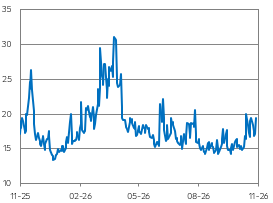
"Index strachu" VIX
Zdroj: Raiffeisenbank, Macrobond
Jaký byl vývoj koruny v minulém týdnu?
- Ačkoli konec října nabídl barevnou paletu ekonomických událostí, koruna se držela v úzkém pásmu 24,32-24,38 EUR/CZK.
- Ve středu koruna ve vztahu k dolaru oslabila až ke 21,92 USD/CZK na pozadí klesajícího kurzu EUR/USD, který se propadl až na 1,111. Po večerním zasedání Fedu se ale euro odrazilo od lokálního dna, když američtí centrální bankéři ponechali úrokové sazby v cílovém pásmu 3,75-4,00 % v souladu s očekáváními. Nicméně předseda Kevin Warsh naznačil na tiskové konferenci, že by Fed na svém posledním letošním jednání v prosinci mohl sazby zvýšit. S tímto scénářem se ztotožňujeme a předpokládáme pak ještě jedno zpřísnění měnové politiky v březnu 2027.
- O den později zasedala ECB, která rovněž úrokové sazby nezměnila, depozitní sazba tak zůstává na 2,50 %. Toto rozhodnutí nebylo nijak překvapivé a následná komunikace představitelů ECB utvrdila finanční trhy v tom, že prosincové zvýšení sazeb je velmi pravděpodobné, aktuálně až 90 %. Rovněž naše predikce očekává zpřísnění měnové politiky na letošním posledním zasedání. Zároveň je třeba zmínit, že již před samotným rozhodnutím prezidentka ECB Christine Lagarde oznámila, že skončí k 7. únoru 2027 ve své funkci. Tyto spekulace se však v mediálním prostoru objevovaly opakovaně, proto byl dopad na měnové trhy mírný.
Co čeká korunu v tomto týdnu?
- První listopadový týden má značný potenciál zamávat s měnovými trhy. Z geopolitického hlediska budou nejzajímavější událostí midterms v USA. Ty se konají v úterý a jejich výsledek bude zásadní pro prezidenta Donalda Trumpa a jeho úřadování ve druhé polovině jeho mandátu. Favoritem jsou opoziční Demokraté, ale výsledky mohou být vyrovnané, což může vyústit ve vyšší volatilitu na finančních trzích. Zároveň jsou volby klíčovým okamžikem i z pohledu války na Blízkém východě, protože se spekuluje o možném obnovení útoků USA a Izraele na Írán.
- Zahraniční ekonomický kalendář nabídne v průběhu celého týdne údaje z amerického trhu práce, které mohou více naznačit, jak výrazně bude muset jít Fed se sazbami výše. Dále bude zveřejněn úvodní odhad říjnové inflace v eurozóně. Naše i tržní predikce očekává meziroční zrychlení inflace ze 3,8 % na 4,0 %, ale pokud by nárůst byl ještě výraznější, sázky na přísnější měnovou politiku ECB by mohly zesílit. O dopadu na korunu však spolurozhodne také úvodní odhad říjnové inflace v ČR, kde stejně jako trh očekáváme stagnaci na 2,5 %.
- Koruna bude dále s napětím sledovat čtvrteční zasedání ČNB, které i dle posledních vyjádření některých členů bankovní rady skončí zvýšením základní úrokové sazby o 25bb na 4 %. Samotné rozhodnutí by tak nemuselo být kurzotvorné, ale zveřejnění nové makropredikce by mohlo podle nás vyznít ve prospěch dalšího utažení měnových podmínek, což by korunu mohlo poslat zpět pod hranici 24,30 EUR/CZK.
.
Technická analýza
| EUR/CZK | R1: 24,349 | Bollinger | S1: 24,275 | Fibonacci |
| R2: 24,417 | Fibonacci | S2: 24,331 | Bollinger |
.
Prognóza
| Ke konci období | Aktuální kurz | Prosinec 26 | Březen 27 | Červen 27 |
| EUR/CZK | 24,35 | 24,30 | 24,30 | 24,30 |
| USD/CZK | 21,72 | 21,13 | 20,59 | 20,25 |
| EUR/USD | 1,121 | 1,15 | 1,18 | 1,20 |
Zdroj dat: Bloomberg, Raiffeisenbank a.s., data k 2.11.2026 13:20
Zdroj dat: Bloomberg, Raiffeisenbank a.s., data k 2.11.2026 13:20